 Guide de Retirement Planner
REER et FERR
L’onglet REER planifie les cotisations, les retraits et la conversion en FERR. Il montre le solde année après année, les retraits annuels et les retraits minimaux exigés par l’ARC une fois le REER converti en FERR.
Le solde de départ
Le solde actuel et la part détenue en actions font partie du profil du client, dans son onglet REER. Tout le reste se règle par stratégie dans cet onglet.
L’onglet REER
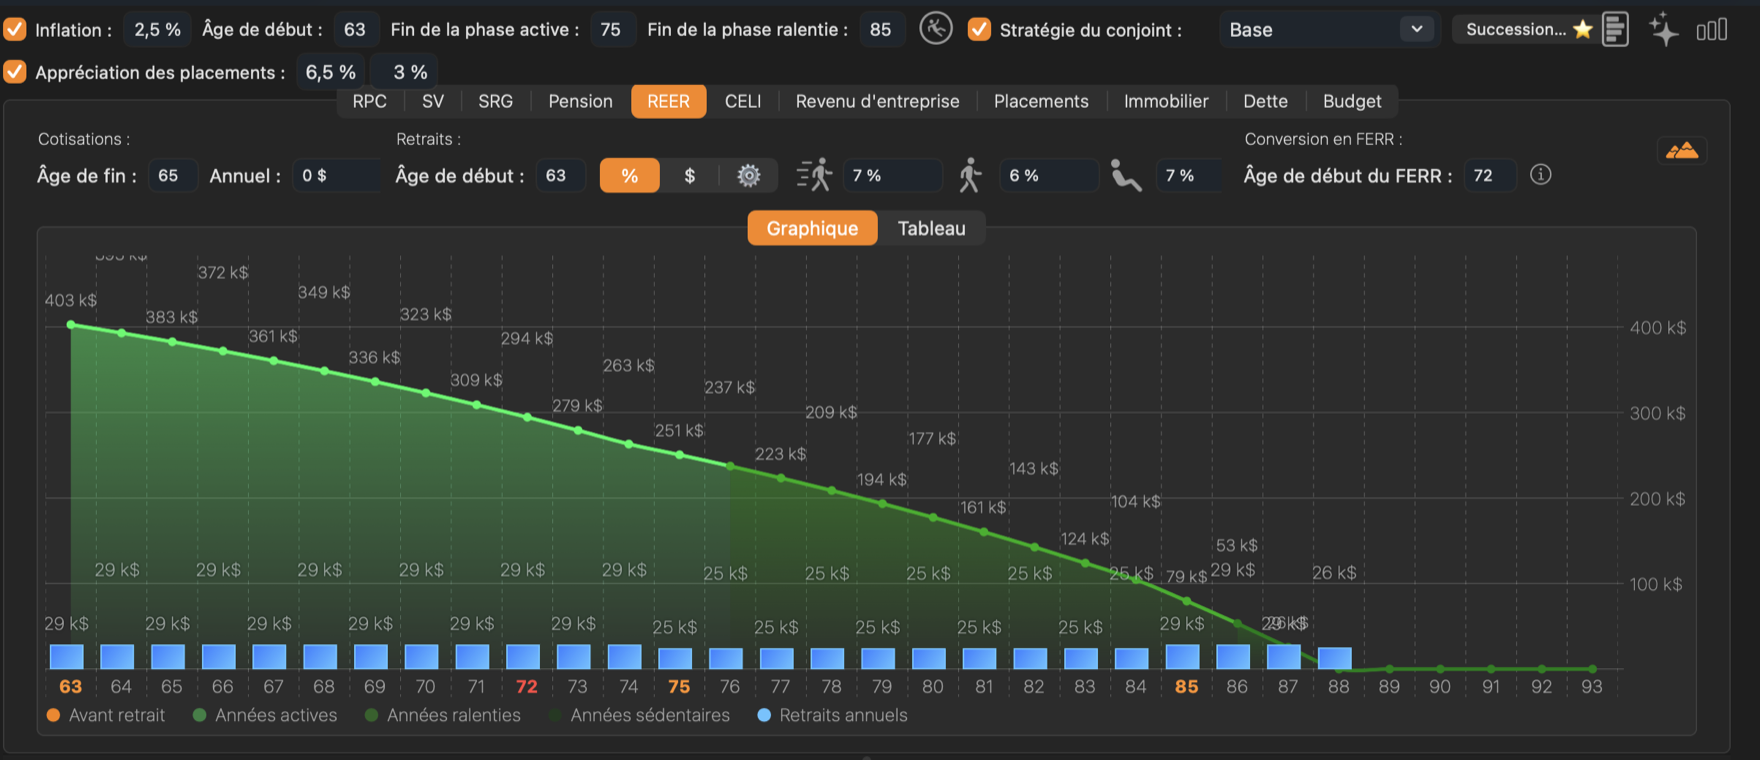
- 1Cotisations. Le montant Annuel ajouté chaque année jusqu’à l’Âge de fin.
- 2Retraits. L’Âge de début et la façon de fixer les retraits : %, $ ou année par année (l’engrenage).
- 3Années actives, ralenties et sédentaires. Le taux ou le montant de chaque phase de la retraite, représentée par les trois silhouettes.
- 4Âge de début du FERR. La première année des retraits minimaux obligatoires.
Le graphique montre le solde à la fin de chaque année sous forme de ligne, colorée selon la phase, et le retrait de chaque année sous forme de barre bleue. Les âges où une phase commence sont en orange sur l’axe.
Cotisations
Entrez le montant Annuel et l’Âge de fin. Les cotisations sont versées chaque année jusqu’à l’âge de fin, exclusivement. Utilisez le même âge que l’âge de début des retraits, ou un âge antérieur.
La projection ne vérifie pas vos droits de cotisation. Restez dans le plafond indiqué sur votre avis de cotisation.
Retraits
Les retraits commencent à l’Âge de début. Choisissez comment les fixer :
- % — un pourcentage pour chaque phase. Le pourcentage de chaque phase s’applique au solde de la première année de retrait, et ce montant en dollars est retiré chaque année de la phase. Les 6 % de Graham pour les années ralenties correspondent à 6 % de ses 412 000 $, soit environ 25 000 $ par année.
- $ — un montant en dollars pour chaque phase, en dollars d’aujourd’hui. Il augmente avec l’inflation.
- L’engrenage — un montant différent pour chaque année. Cliquez sur Modifier ... pour ouvrir le tableau année par année.
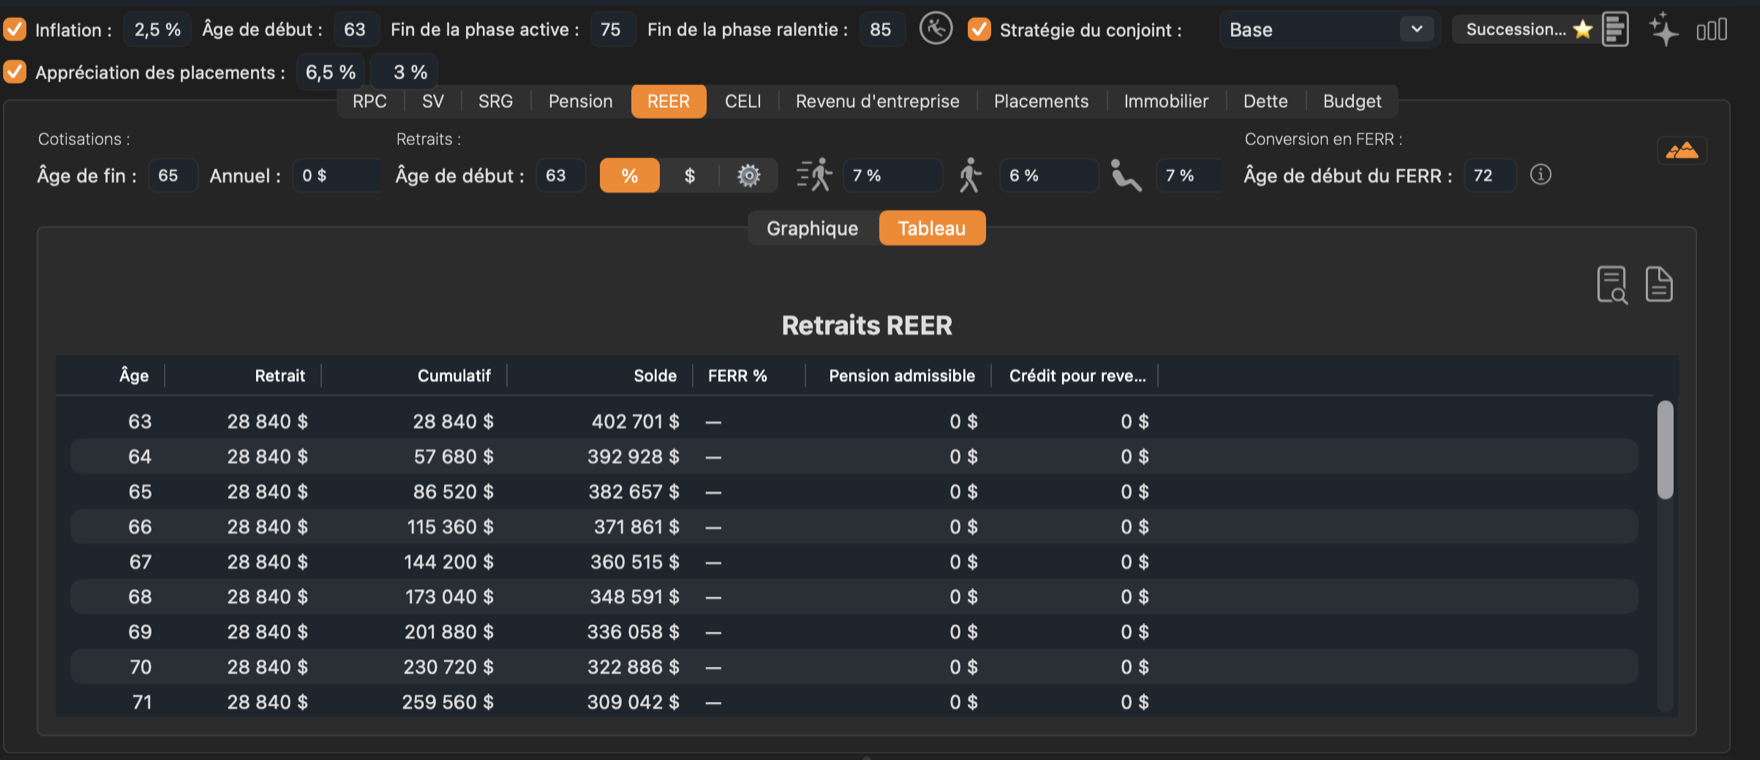
L’onglet Tableau présente Retrait, Cumulatif, Solde, FERR %, Pension admissible et Crédit pour revenu de pension pour chaque âge.
Année par année
Avec l’engrenage sélectionné, Modifier ... ouvre Ajustements du plan de retraite : une ligne par âge à partir de l’âge de début de la stratégie. Tapez un Retrait ($) pour n’importe quelle année; le solde de fin d’année se met à jour au fur et à mesure. Cliquez avec le bouton droit (Contrôle-clic) sur une ligne pour remplir les années suivantes avec des montants indexés sur l’inflation. Cliquez sur OK pour conserver les modifications.
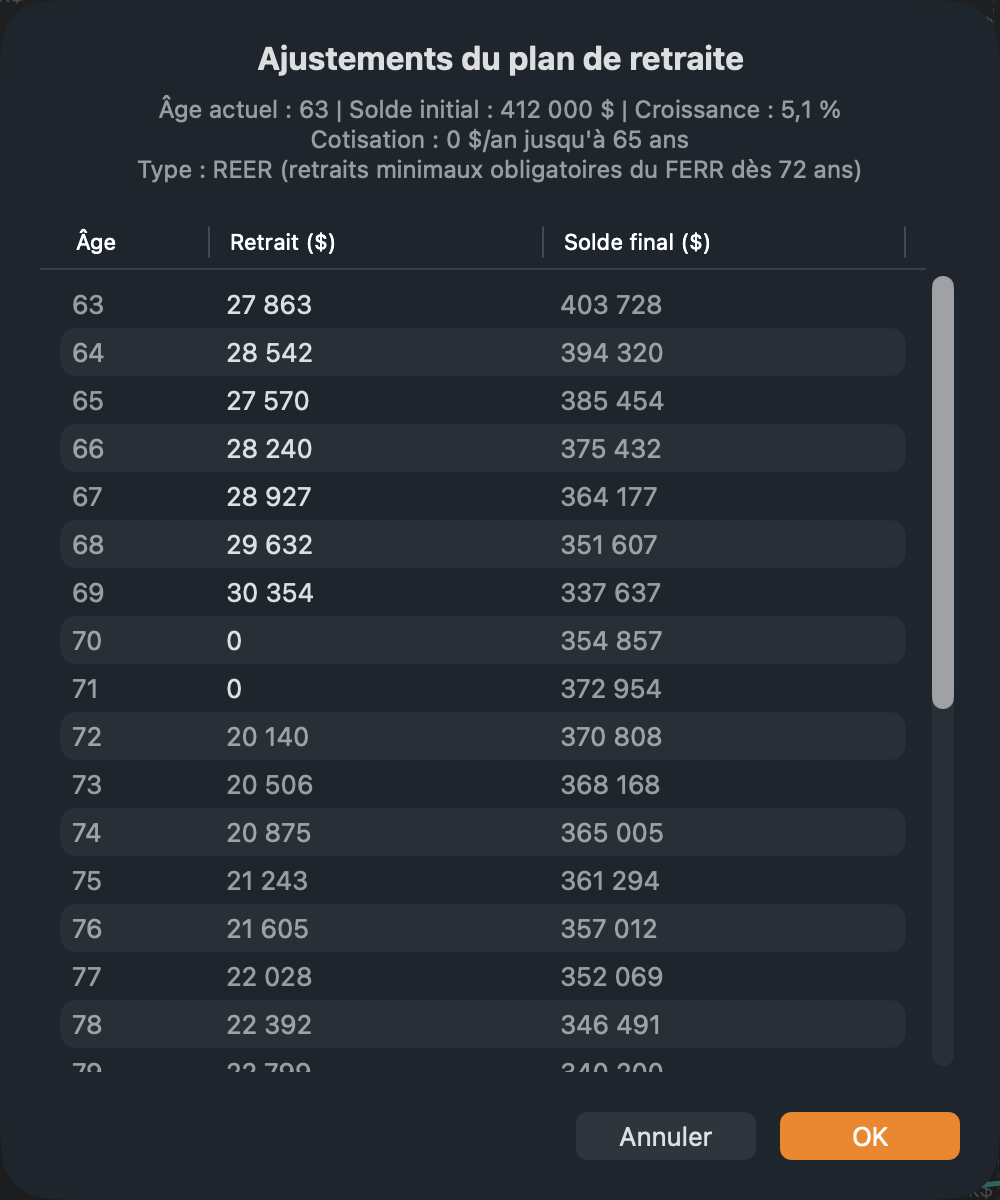
Les expériences de retrait remplissent ce tableau pour vous. Consultez Expériences de retrait.
Conversion en FERR
Un REER doit être converti en FERR au plus tard à la fin de l’année où son titulaire atteint 71 ans. Dès lors, une part minimale du solde doit être retirée chaque année : 5,40 % la première année, à l’âge de début par défaut de 72 ans, puis davantage chaque année jusqu’à 20 % à 95 ans. Retirement Planner ne retire jamais moins que le minimum, peu importe ce que vous entrez.
Âge de début du FERR est la première année des retraits minimaux : 72 ans par défaut. Vous pouvez l’abaisser jusqu’à 65 ans pour convertir plus tôt.
Pourquoi convertir plus tôt?
Dès 65 ans, les retraits d’un FERR comptent comme un revenu de pension admissible. Cela donne droit au crédit d’impôt fédéral pour revenu de pension (sur un maximum de 2 000 $ par année) et permet aux conjoints de fractionner ce revenu. Cliquez sur le bouton ⓘ à côté de l’âge de début du FERR pour obtenir une explication et une estimation de l’impôt économisé; il devient vert lorsqu’une conversion anticipée permettrait d’économiser de l’impôt.
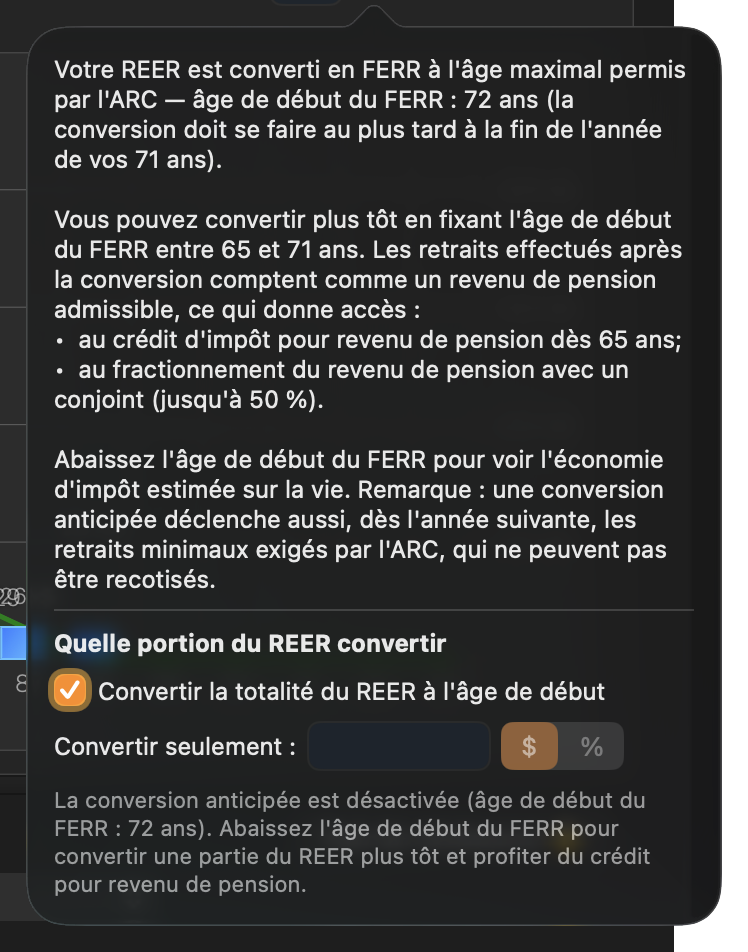
- Laissez Convertir la totalité du REER à l'âge de début coché pour tout convertir.
- Ou choisissez Convertir seulement et entrez un montant ou un pourcentage. Seule cette partie devient un FERR plus tôt; le reste demeure un REER jusqu’à 71 ans. Convertir juste assez pour produire 2 000 $ par année permet d’obtenir le crédit d’impôt avec les plus petits retraits obligatoires.
Une conversion anticipée fait aussi commencer plus tôt les minimums obligatoires, et les retraits ne peuvent pas être remis dans le compte.
Impôt sur les retraits
Les retraits d’un REER ou d’un FERR sont entièrement imposables l’année où ils sont faits. De gros retraits peuvent faire passer le revenu dans une tranche d’imposition supérieure ou déclencher la récupération de la SV; consultez le graphique Imposable c. non imposable pour repérer ces années.