 Guide de Retirement Planner
CELI
L’onglet CELI planifie les cotisations et les retraits d’un compte d’épargne libre d’impôt. Les retraits du CELI ne sont pas imposés et ne comptent pas comme revenu pour la SV ou le SRG, ce qui fait du CELI un coussin utile les années où le revenu est élevé.
Configurer le CELI
Le solde actuel et la part détenue en actions se trouvent dans l’onglet CELI du profil du client. Dans l’onglet CELI de la stratégie :
- Cotisations — le montant Annuel ajouté chaque année jusqu’à l’Âge de fin.
- Retraits — l’Âge de début et un taux ou un montant pour les années actives, ralenties et sédentaires, fixés en %, en $ ou année par année, comme dans l’onglet REER.
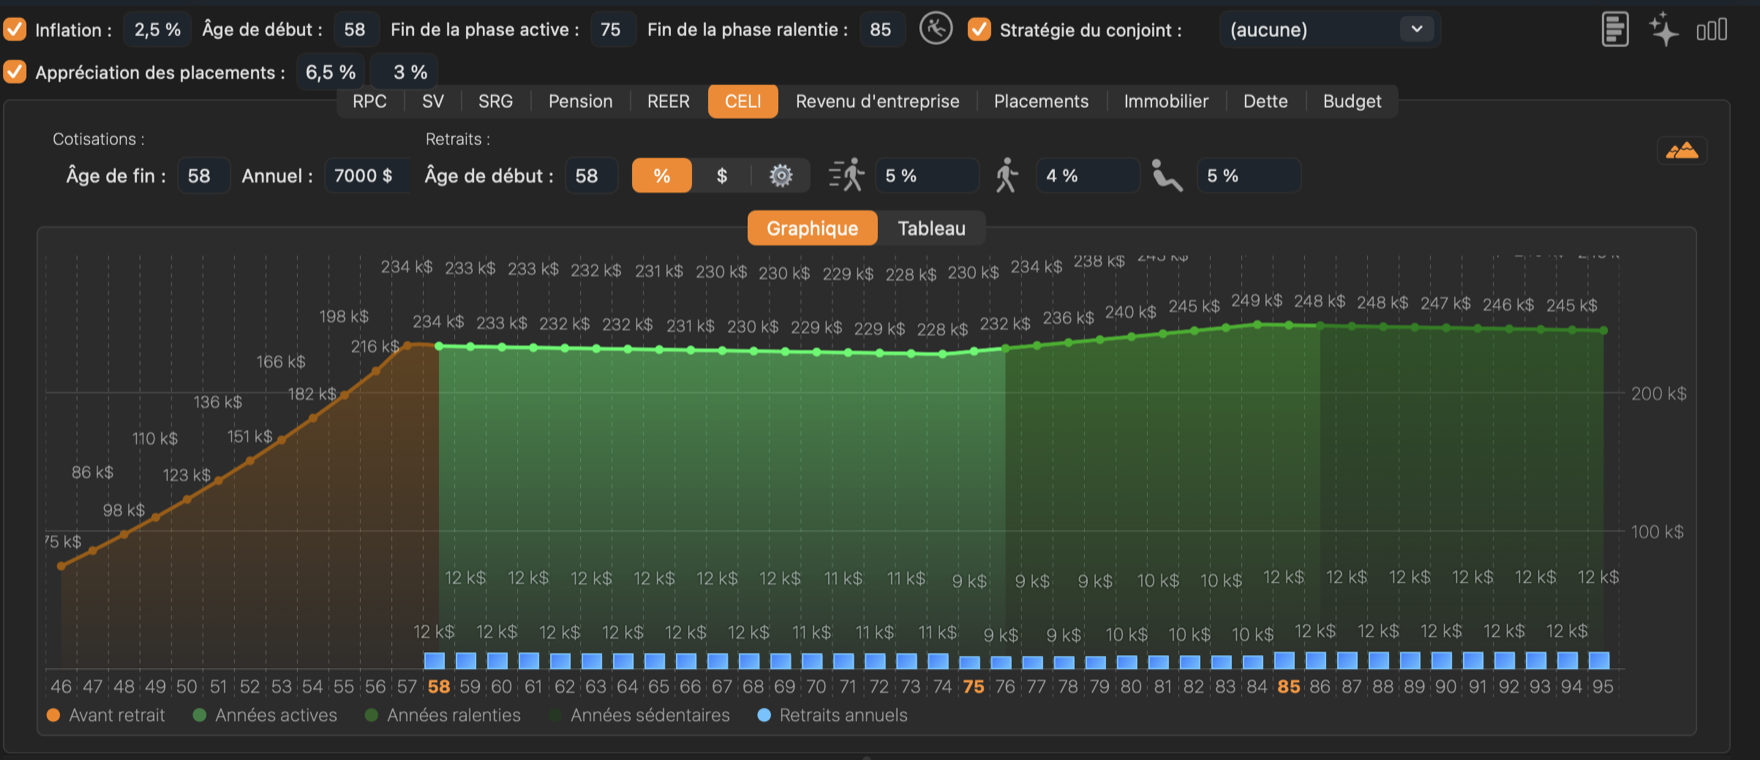
Dans cet onglet, un pourcentage s’applique au solde de chaque année; les retraits varient donc avec le solde.
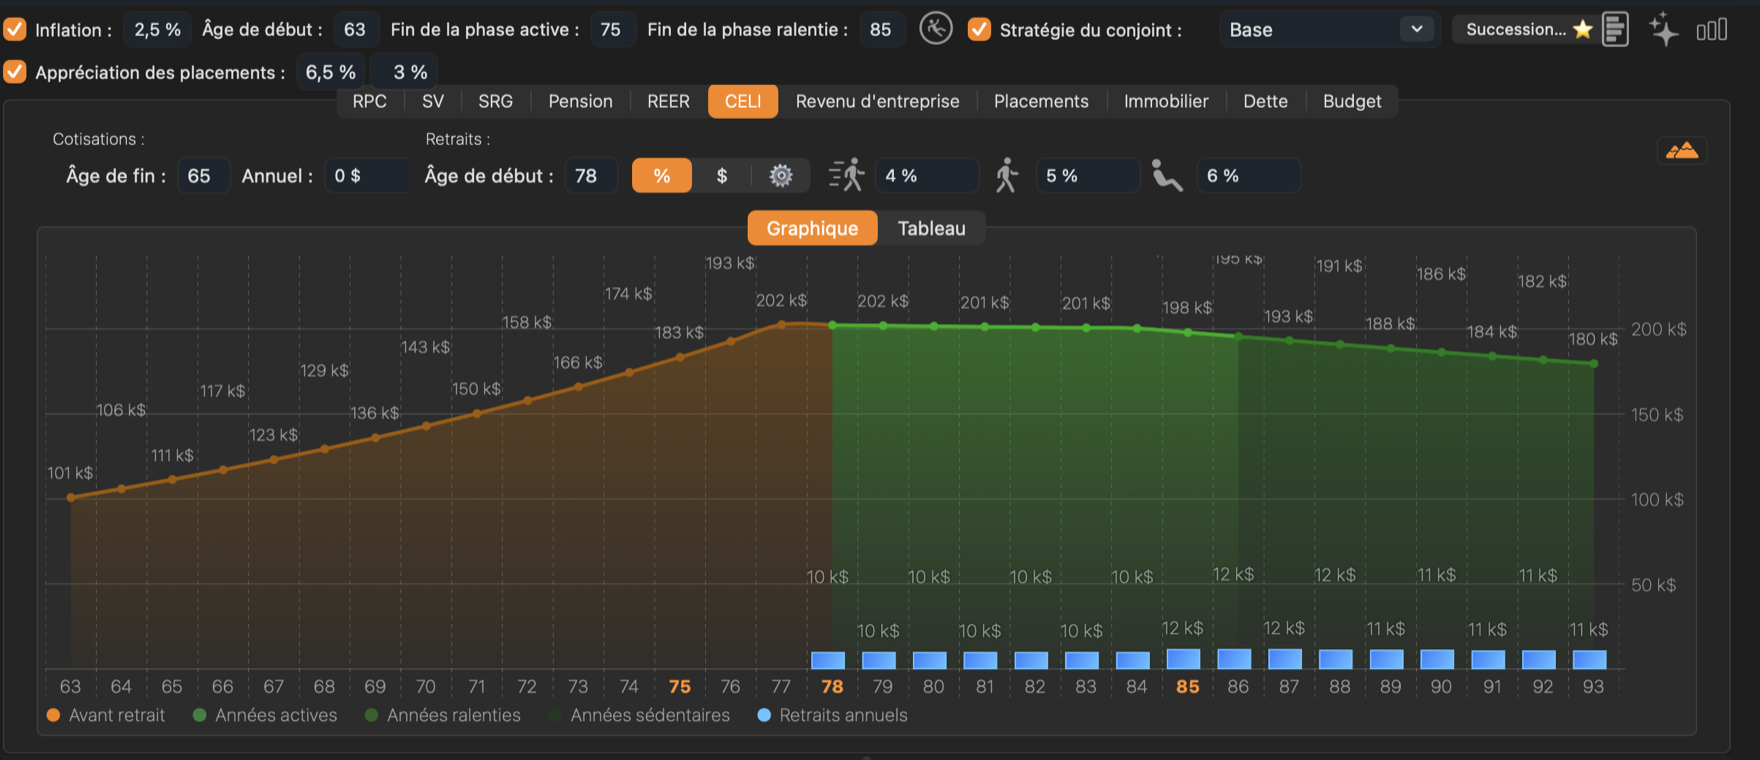
L’onglet Tableau indique le Retrait, le Cumulatif et le Solde pour chaque âge.
La projection ne suit pas les droits de cotisation. Gardez vos cotisations dans les limites des droits indiqués dans votre compte de l’ARC.
Reporter les retraits du CELI et retirer d’abord du REER réduit souvent l’impôt sur toute la vie, tandis que retirer du CELI une année où vous êtes près du seuil de récupération de la SV ou de la limite du SRG protège ces prestations. Essayez les deux avec Optimiser l'ordre des retraits.