 Guide de Retirement Planner
Fonctionnement d’un plan
Dans Retirement Planner, un plan est une projection année par année, de l’âge actuel du client jusqu’à l’âge de planification que vous avez choisi. Chaque année, il additionne toutes les sources de revenu, calcule l’impôt, compare ce qui reste avec le budget et suit ce que possède le client. Ce chapitre explique les quelques notions sur lesquelles repose le reste du guide.
Clients et stratégies
Un client regroupe les faits sur une personne : date de naissance, province, soldes, pensions, biens et dettes. Une stratégie regroupe les choix : quand prendre sa retraite, quand demander le RPC et la SV, combien retirer de chaque compte, et le budget. Un client peut avoir plusieurs stratégies, ce qui vous permet de comparer des choix à partir des mêmes faits. Un couple, ce sont deux clients liés comme conjoints; voir Conjoints et partenaires.
Les âges qui comptent
| Âge | Où il est défini | Ce qu’il fait |
|---|---|---|
| Âge actuel | Calculé à partir de la Date de naissance du profil du client | La première année de chaque projection. Les montants en dollars d’aujourd’hui sont indexés à partir de cet âge. |
| Âge de début | Âge de début : dans la barre de réglages de la stratégie | L’année où commence la retraite. Les années de budget et l’état du plan sont comptés à partir de là. |
| Fin de la phase active et fin de la phase ralentie | Fin de la phase active : et Fin de la phase ralentie : dans la barre de réglages | Divisent la retraite en trois phases (voir plus bas). Les taux de retrait peuvent varier selon la phase. |
| Âge de planification | Âge prévu : dans le profil du client | La dernière année de la projection. C’est un horizon de planification, pas une prévision; on choisit souvent de 90 à 95 ans. |
| Âges de début des prestations | Les onglets RPC, SV et SRG, et les pensions du client | Le moment où chaque prestation ou pension commence à être versée. |
Années actives, ralenties et sédentaires
Les dépenses changent habituellement au fil de la retraite : des premières années occupées, riches en voyages, un milieu plus calme, puis des dernières années plus tranquilles. Retirement Planner les appelle les années actives, ralenties et sédentaires.
- Les années actives durent jusqu’à l’âge de Fin de la phase active (75 ans par défaut).
- Les années ralenties commencent à cet âge et durent jusqu’à l’âge de Fin de la phase ralentie (85 ans par défaut).
- Les années sédentaires commencent à l’âge de fin de la phase ralentie et durent jusqu’à l’âge de planification.
Les onglets REER, CELI, Revenu d’entreprise et Placements acceptent chacun un taux ou un montant de retrait pour chaque phase. Les graphiques colorent les années selon la phase, et les âges des phases sont affichés en orange sur l’axe des âges.
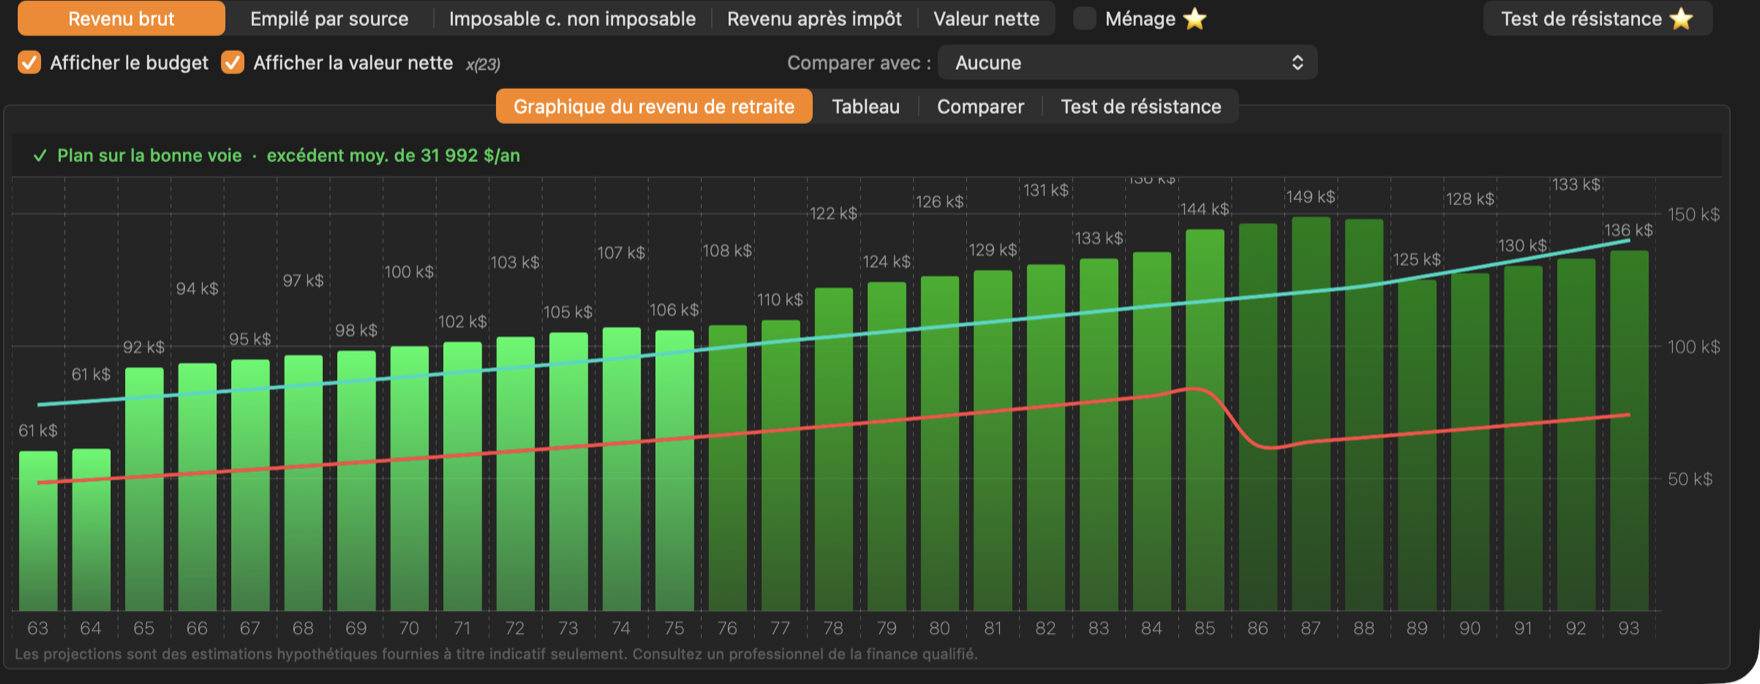
Le budget ne change pas de lui-même selon la phase. Donnez plutôt une plage d’âge aux postes du budget, par exemple des voyages de 63 à 75 ans, puis un montant de voyage plus petit de 76 à 85 ans. Voir Budget.
L’inflation et les dollars d’aujourd’hui
Lorsque la case Inflation est cochée dans la barre de réglages (2,5 % par année, sauf si vous changez ce taux), la projection est exprimée en dollars de chaque année future :
- Les montants du budget et les montants de retrait fixes sont saisis en dollars d’aujourd’hui et augmentent chaque année avec l’inflation.
- Le RPC, la SV et le SRG augmentent avec l’inflation, comme dans la réalité, et les tranches d’imposition sont indexées de la même façon.
- Les pensions, les rentes et les autres revenus n’augmentent que si leur case Indexé sur l'inflation est cochée dans le profil du client.
Décochez Inflation pour voir la projection en dollars d’aujourd’hui. Les pensions, les rentes et les autres revenus marqués Indexé sur l'inflation augmentent quand même chaque année.
Le rendement des placements
Le réglage Appréciation des placements de la barre de réglages comprend deux taux : un pour les actions et un pour les obligations et les liquidités. Chaque compte croît selon un mélange des deux, d’après le pourcentage d’actions défini pour ce compte dans le profil du client. Par exemple, avec des actions à 6,5 %, des obligations à 3 % et un REER composé à 60 % d’actions, le REER croît de 5,1 % par année. Décochez Appréciation des placements pour faire une projection sans croissance. Les biens immobiliers croissent à leur propre taux, défini dans l’onglet Immobilier.
Revenu brut, impôt et revenu après impôt
Chaque année, le revenu de toutes les sources est additionné : c’est le revenu brut. La partie imposable — tout sauf les retraits du CELI, le SRG et la partie non imposable des retraits de placements — passe par le calcul de l’impôt fédéral et provincial de la province du client, avec le montant en raison de l’âge, le montant pour revenu de pension, les crédits pour dividendes et l’impôt de récupération de la SV. Ce qui reste est le revenu après impôt, l’argent disponible pour les dépenses. Voir Comment l’impôt est estimé.
Le plan est-il sur la bonne voie?
Si la stratégie a un budget, le revenu après impôt de chaque année de retraite est comparé au budget de cette année-là. La ligne au-dessus du graphique des revenus résume le résultat : Plan sur la bonne voie lorsque chaque année est couverte, sinon le premier âge auquel le plan manque de fonds. Les petits écarts — moins de 1 % du budget de l’année, ou 50 $ — ne sont pas comptés; vous pouvez changer ce seuil dans les Préférences.
La valeur nette
La valeur nette correspond à tout ce que possède le client — REER ou FERR, CELI, comptes d’entreprise et de placement, et biens immobiliers — moins les dettes, à la fin de chaque année. Les retraits la réduisent, la croissance l’augmente, et la vente d’un bien transfère sa valeur dans le compte de placement.
Ce qu’un plan n’inclut pas
- Le salaire et les autres revenus d’emploi avant la retraite. La projection montre le revenu de retraite; les années avant l’âge de début ne montrent que ce que le client tire de son épargne et de ses prestations.
- Les prestations gouvernementales autres que le RPC ou le RRQ, la SV et le SRG.
- Le moment exact des versements au cours d’une année : chaque montant est traité comme un seul chiffre annuel.
Les projections sont des estimations. Les rendements réels, l’inflation, les règles fiscales et le montant des prestations seront différents. Utilisez le test de résistance pour voir comment le plan tient le coup quand les marchés font mieux ou moins bien que prévu.