 Guide de Retirement Planner
Expériences de retrait
Déterminer combien retirer de chaque compte, année après année, est la partie la plus difficile d’un plan de retraite. Les expériences de retrait le font pour vous : elles fixent, pour chaque année, les retraits du REER, du CELI, des placements et de l’entreprise de façon à atteindre l’objectif que vous choisissez.
Lancer une expérience
- Assurez-vous que la stratégie a un budget. Les expériences visent ce budget et ne s’exécutent pas sans lui.
- Cliquez avec le bouton droit (Contrôle-clic) sur la stratégie et choisissez Dupliquer la stratégie, pour garder l’original à des fins de comparaison.
- Cliquez sur le bouton à étincelles à droite de la barre de réglages et choisissez une expérience.
- Lisez l’explication et cliquez sur Continuer (ou Appliquer).
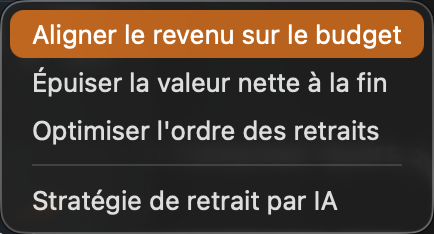
Aligner le revenu sur le budget et Épuiser la valeur nette à la fin se trouvent aussi dans le menu contextuel de la stratégie.
Une expérience modifie la stratégie sur laquelle vous l’exécutez : les quatre comptes passent à des retraits année par année, avec de nouveaux montants. Il est impossible d’annuler, d’où l’intérêt de dupliquer la stratégie d’abord.
Aligner le revenu sur le budget
Fixe les retraits pour que le revenu après impôt atteigne le budget chaque année de la retraite, dans la mesure où les soldes le permettent. Utilisez-la pour ne pas dépenser plus que nécessaire et garder le reste investi.
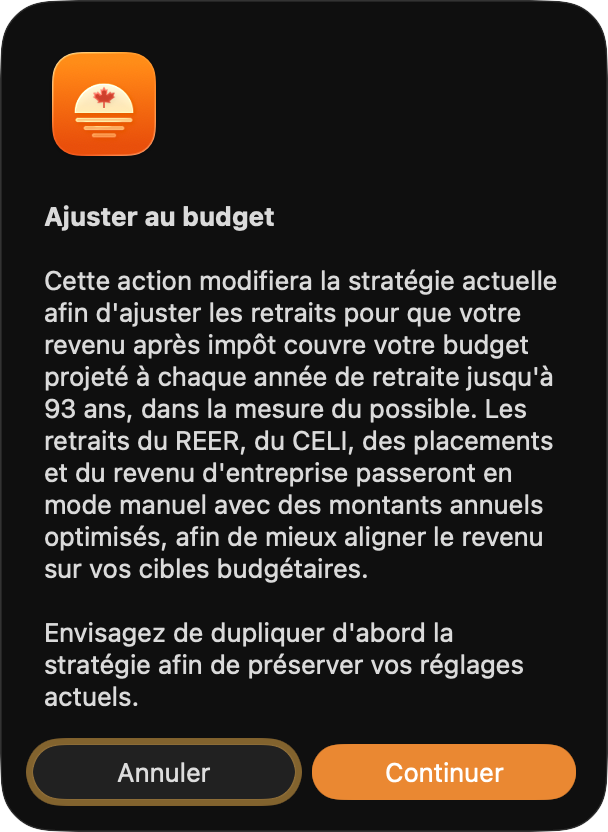
Une fois l’expérience terminée, un résumé signale les années encore sous le budget ou au-dessus, avec l’écart moyen, ainsi que la valeur nette restante à l’âge de planification.
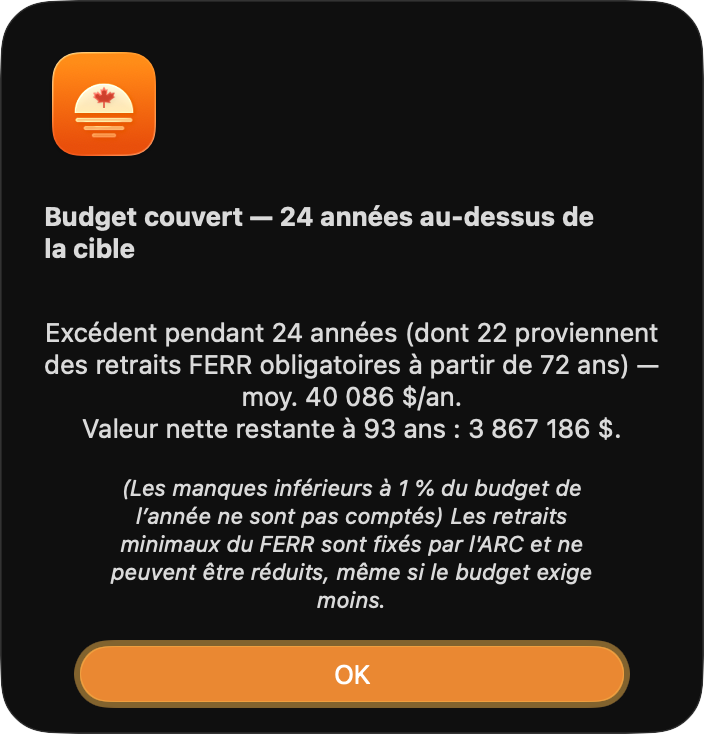
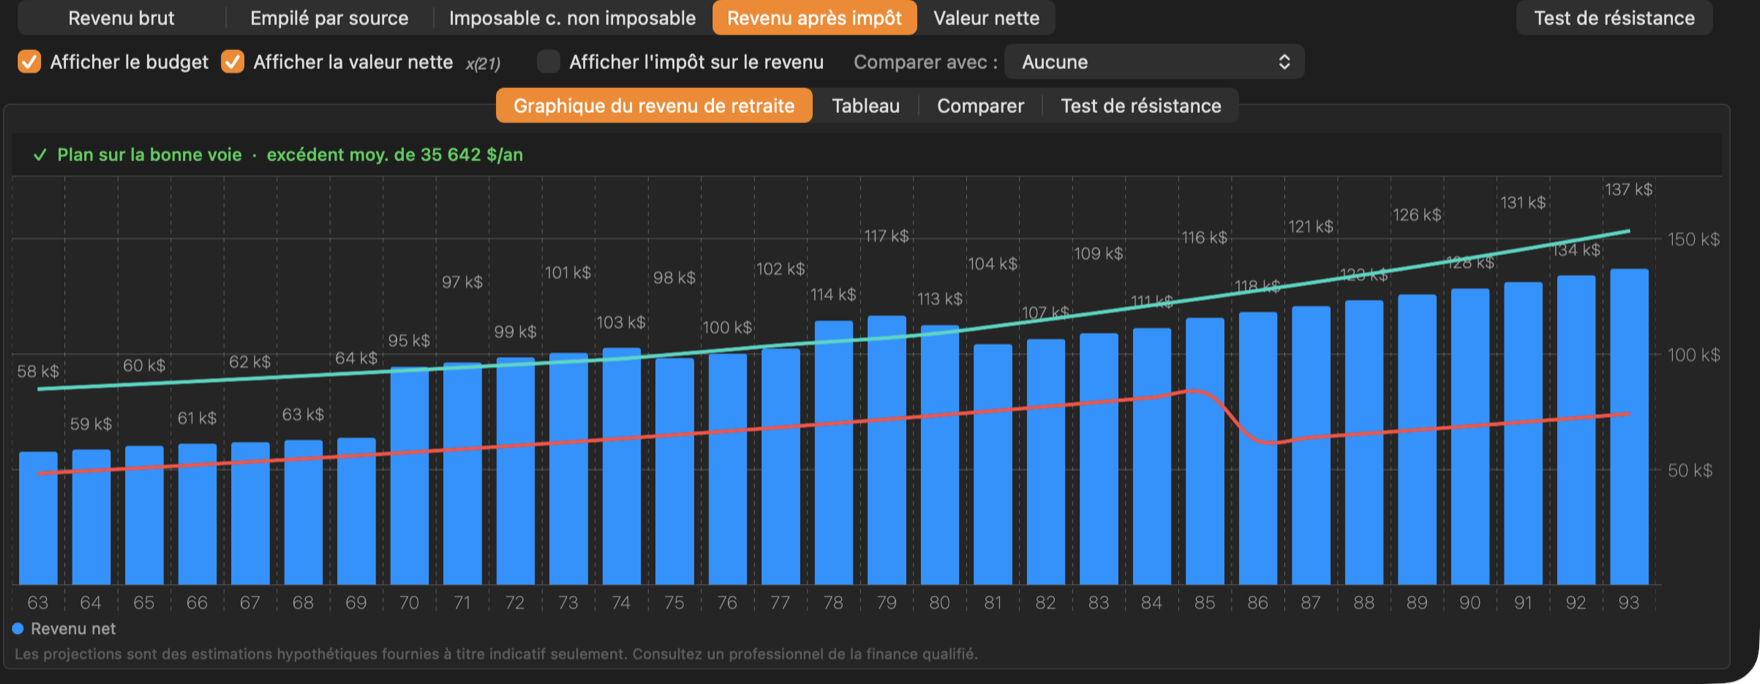
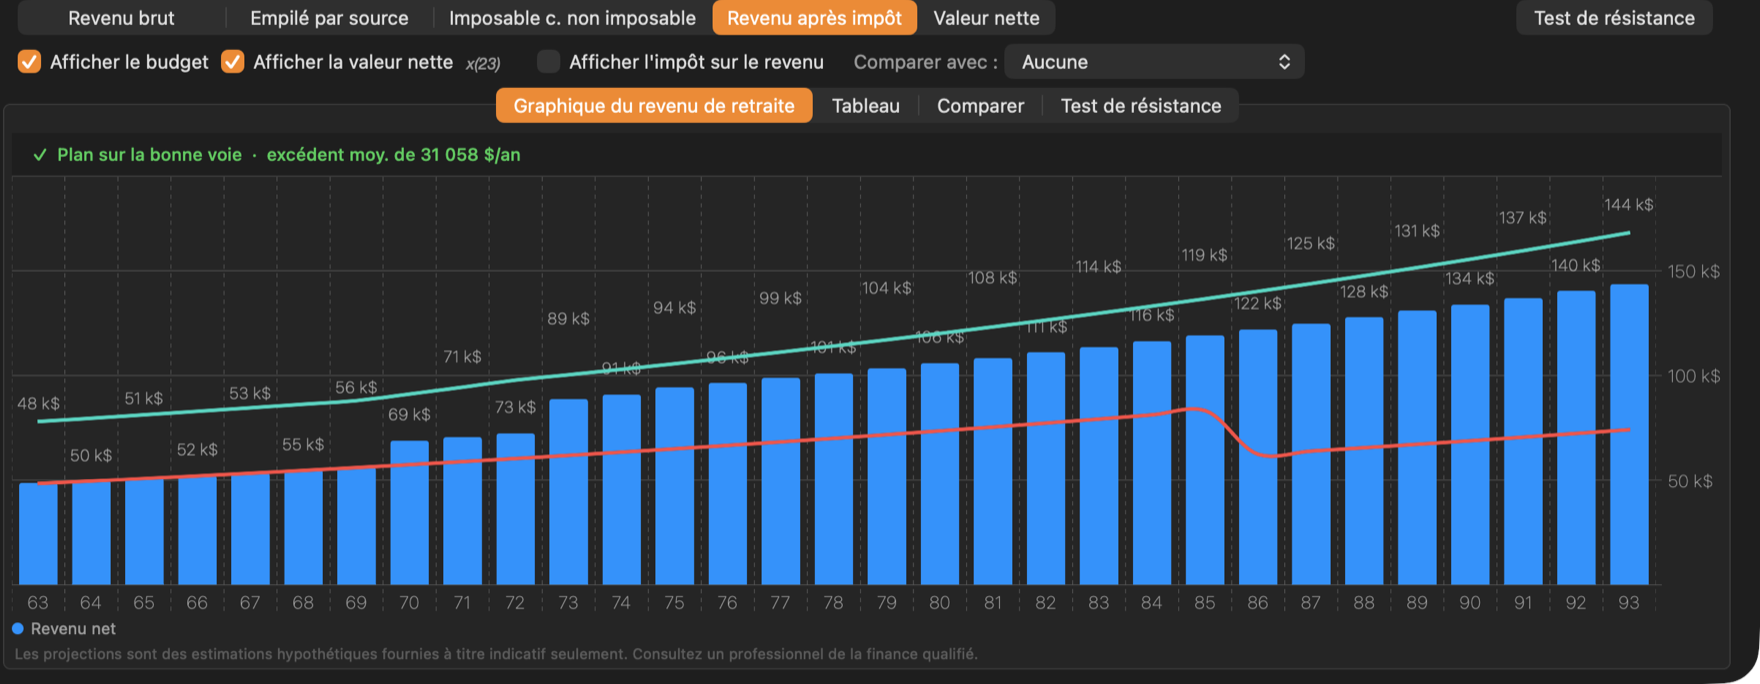
Certaines années peuvent rester au-dessus du budget : à partir de 72 ans (l’âge de début du FERR par défaut), le retrait minimum du FERR peut dépasser les besoins, et les pensions, le RPC et la SV peuvent à eux seuls couvrir le budget. Le résumé indique combien d’années sont concernées.
Épuiser la valeur nette à la fin
Dépense l’épargne de sorte qu’il en reste peu à l’âge de planification, tout en gardant le revenu égal ou supérieur au budget. Utilisez-la pour voir combien de plus le client pourrait dépenser — en voyages au début de la retraite, par exemple — au lieu de laisser une grosse succession.
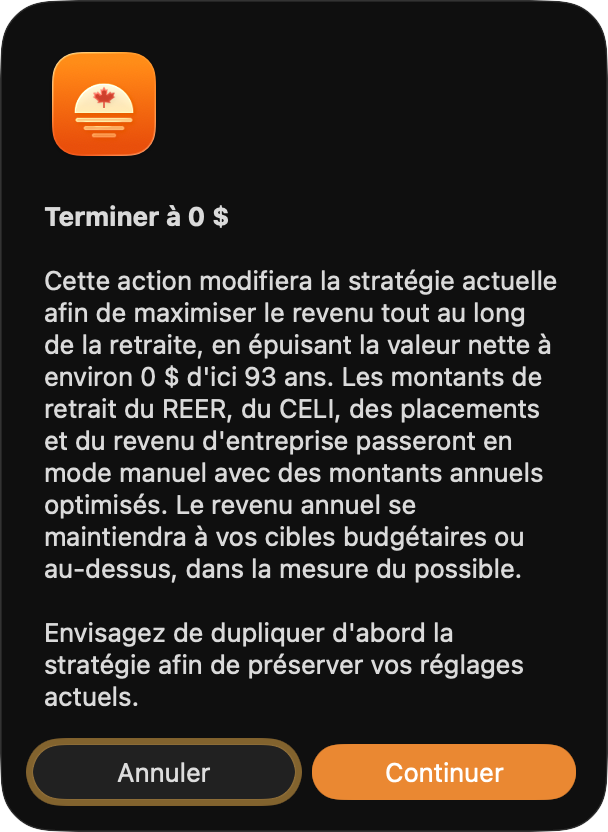
Les retraits supplémentaires vont surtout aux premières années. Le résultat indique la valeur nette restante à l’âge de planification.
Optimiser l’ordre des retraits
Atteint le budget de chaque année en choisissant dans quel compte puiser d’abord, afin de réduire l’impôt. Choisissez une méthode :
- Lissage des tranches d'imposition — maintient les retraits du REER et du FERR sous le seuil de récupération de la SV, puis puise dans les placements non enregistrés, le CELI et enfin à nouveau dans le REER. Convient aux REER importants qui coûteraient autrement de la SV.
- Classique — le non enregistré d’abord, puis le CELI, puis le REER : l’argent à l’abri de l’impôt fructifie ainsi le plus longtemps.
- REER en premier — épuise d’abord le REER, pour éviter une lourde facture fiscale sur le FERR au décès.
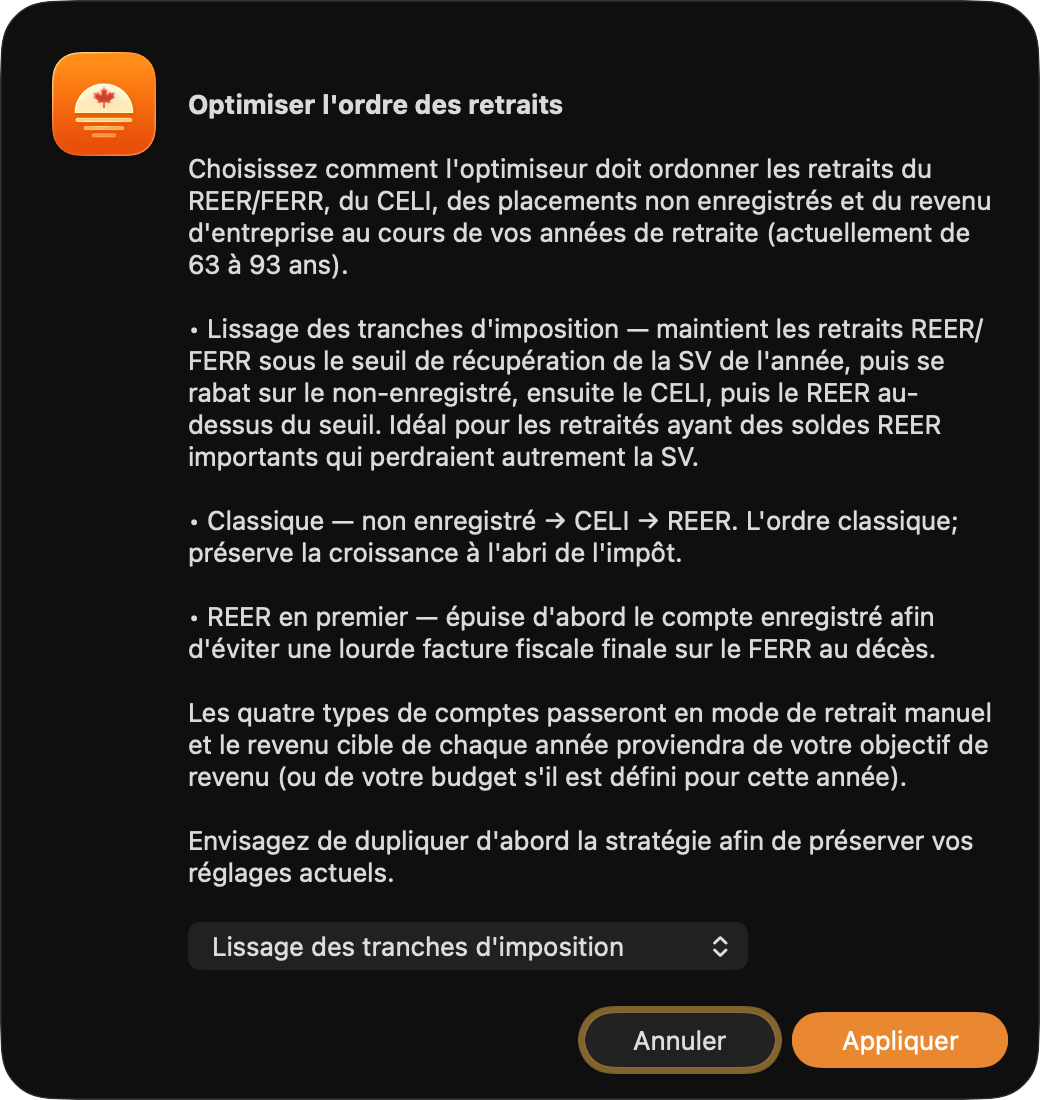
Cette expérience se trouve seulement dans le menu à étincelles. Elle applique les nouveaux retraits immédiatement, sans résumé; consultez le graphique et les onglets REER, CELI et Placements pour voir le résultat.
Vérifier le résultat
- Comparez la stratégie modifiée avec l’originale. Consultez Comparer des stratégies.
- Ouvrez l’onglet REER et cliquez sur Modifier ... pour voir ou peaufiner les montants année par année. Consultez Année par année.
- Lancez un test de résistance pour voir comment le nouveau plan résiste à des marchés qui ne suivent pas les moyennes.
Pour un plan suggéré et expliqué en mots, consultez Stratégie de retrait par IA.