Guide de Retirement Planner
Sécurité de la vieillesse (SV)
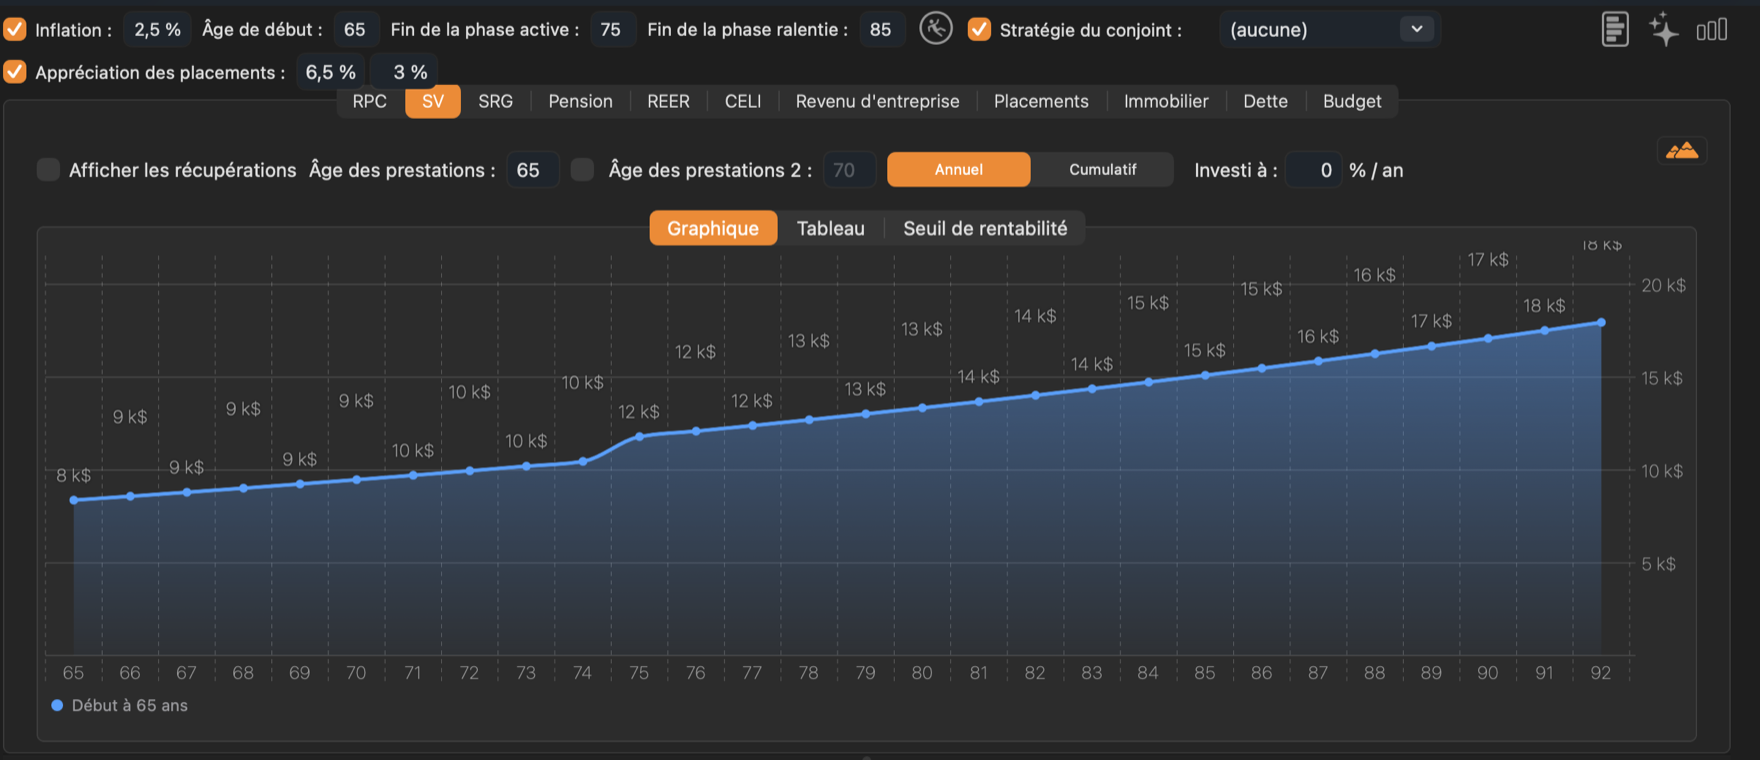
La Sécurité de la vieillesse est une pension mensuelle versée dès 65 ans aux personnes qui ont vécu assez longtemps au Canada, peu importe leurs revenus. L’onglet SV la projette, montre ce que vaut son report et combien l’impôt de récupération — la « récupération » — en reprend lorsque le revenu est élevé.
Années au Canada
La SV dépend du nombre d’années que le client a vécu au Canada après 18 ans. Entrez-le dans l’onglet SV du profil du client, dans Nombre total d'années passées au Canada avant 65 ans.
- 40 ans ou plus : la pleine pension.
- De 10 à 39 ans : une pension partielle égale à 1/40 du montant complet par année.
- Moins de 10 ans : aucune SV.
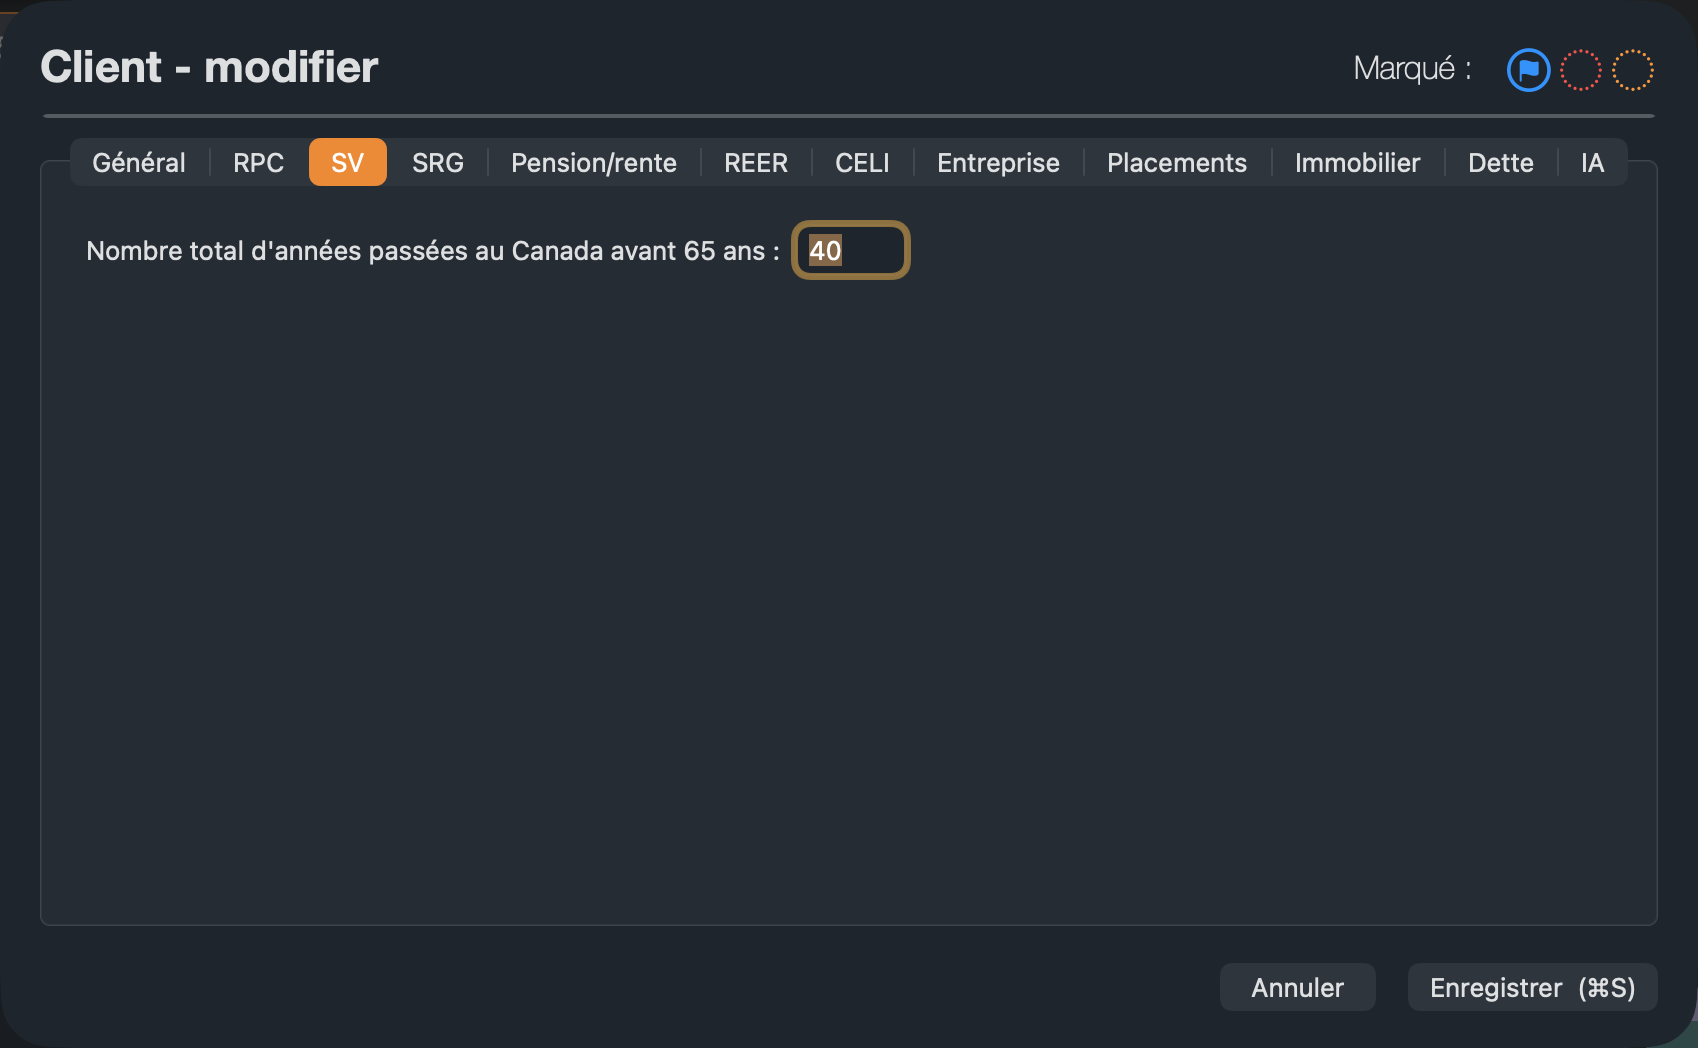
Ce champ est vide pour un nouveau client, ce qui signifie aucune SV. Remplissez-le pour chaque client.
L’onglet SV
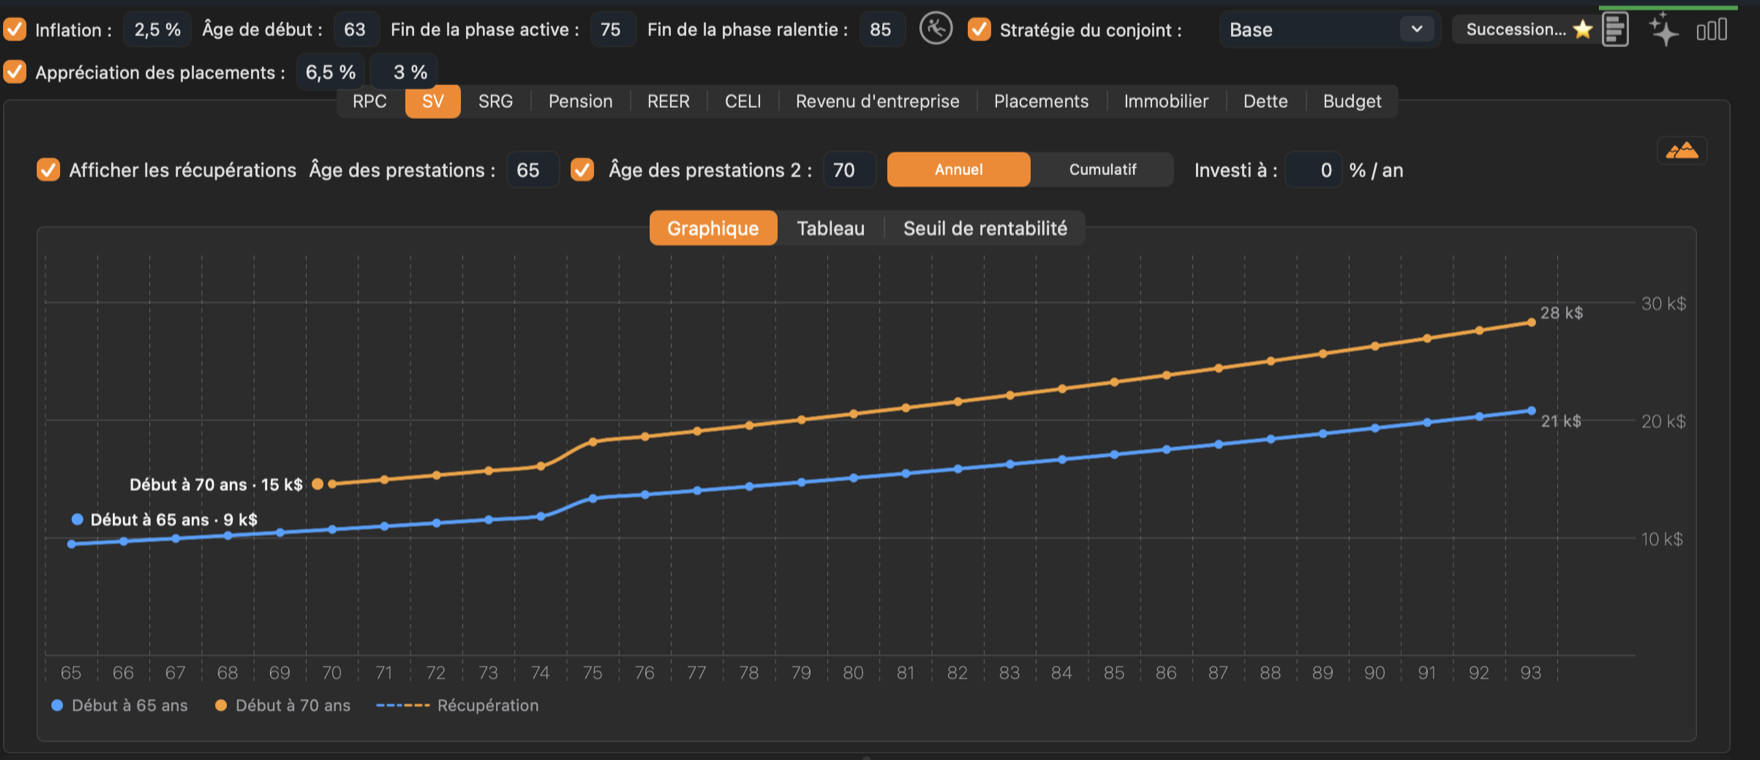
- 1Afficher les récupérations. Ajoute une ligne pointillée pour le montant récupéré chaque année.
- 2Âge des prestations. L’âge où la SV commence, normalement 65 ans.
- 3Âge des prestations 2. Cochez la case pour comparer un deuxième âge de début, jusqu’à 70 ans.
- 4Annuel / Cumulatif et Investi à. Des montants annuels ou des totaux cumulés, et le rendement utilisé pour la comparaison du seuil de rentabilité.
- Chaque mois de report de la SV après 65 ans ajoute 0,6 %, jusqu’à 36 % de plus à 70 ans.
- À partir de 75 ans, la SV augmente d’environ 10 %, comme dans la réalité.
- Les montants augmentent avec l’inflation chaque année.
Tous les montants de cet onglet sont après la récupération.
La récupération (impôt de récupération de la SV)
Lorsque le revenu net d’une année, SV comprise, dépasse un seuil — 95 323 $ pour 2026, indexé sur l’inflation — 15 % de l’excédent est repris sur la SV de cette année-là, jusqu’à ce qu’il n’en reste plus. Retirement Planner fait ce calcul chaque année à partir du revenu de l’année.
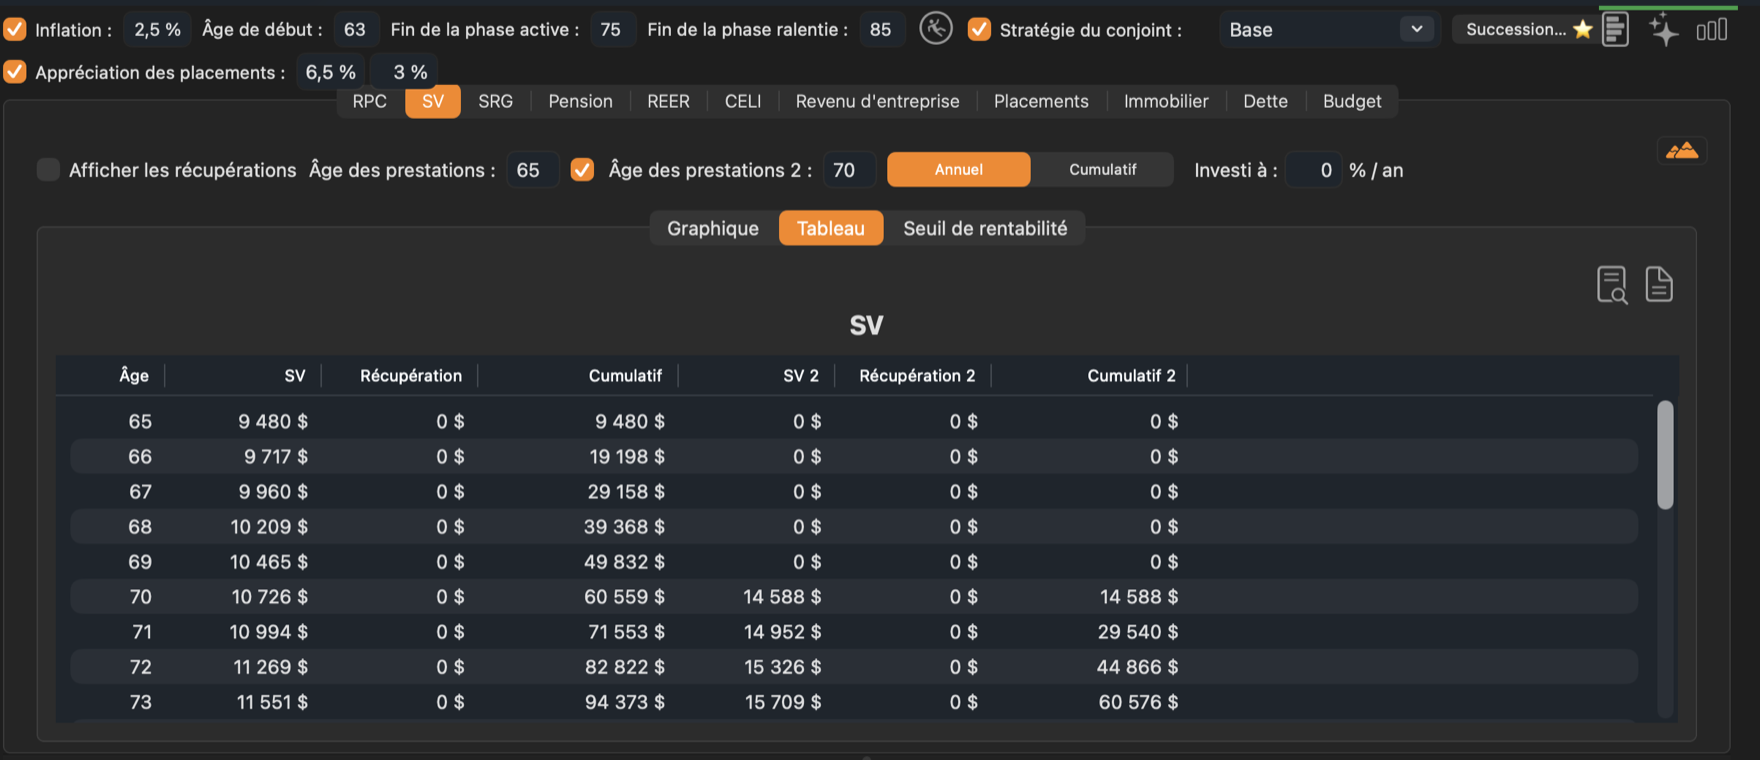
L’onglet Tableau la montre année par année dans la colonne Récupération, à côté de SV (après la récupération) et de Cumulatif, avec SV 2, Récupération 2 et Cumulatif 2 pour le deuxième âge de début.
De gros retraits du REER ou du FERR au cours d’une année peuvent déclencher la récupération. Le mode ménage peut la réduire en fractionnant le revenu de pension avec un conjoint, et l’expérience Optimiser l'ordre des retraits tente de garder les retraits sous le seuil. Consultez Mode ménage et Expériences de retrait.
Seuil de rentabilité
L’onglet Seuil de rentabilité fonctionne comme celui de l’onglet RPC : il trouve l’âge à partir duquel le début tardif garde l’avantage, à partir des montants conservés après la récupération.
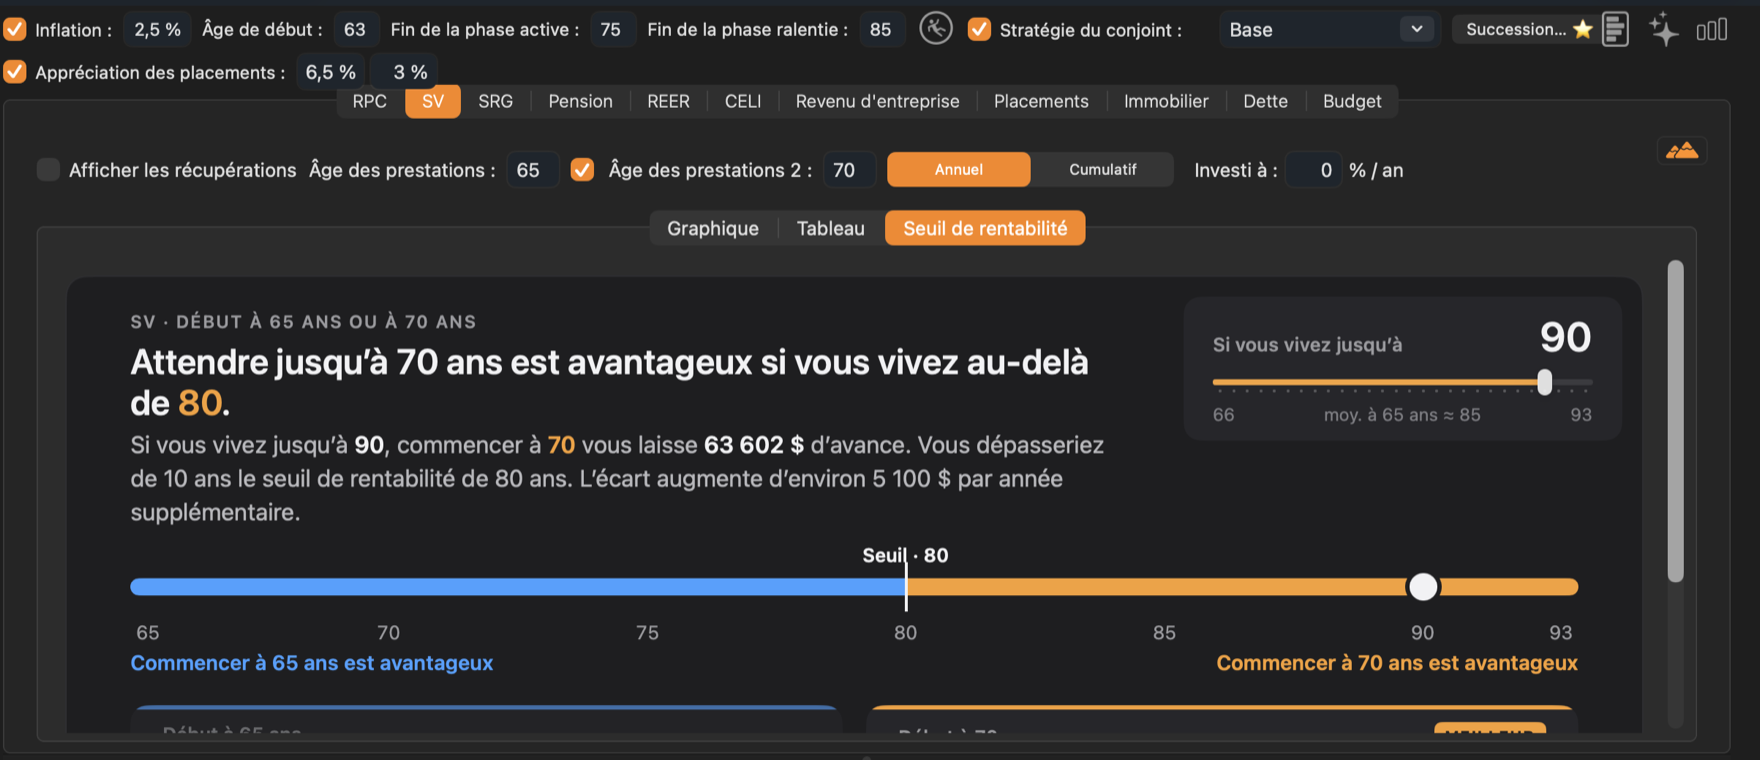
Lorsque la récupération prend une partie de la SV, une section Conservé ou récupéré compare ce que le client conserve de chaque option sur toute sa vie. La pension reportée, plus élevée, peut perdre davantage à l’impôt de récupération. Consultez Seuil de rentabilité dans l’onglet RPC pour le curseur, les cartes et le taux « Investi à », communs aux deux onglets.
Clients qui reçoivent déjà la SV
Pour une personne qui la reçoit déjà, entrez l’âge auquel elle a commencé comme Âge des prestations. La projection montre les années écoulées depuis et se poursuit jusqu’à l’âge de planification. Evelyn Park, 68 ans, reçoit la SV depuis 65 ans :