 Guide de Retirement Planner
Mode ménage
Le mode ménage réunit en une seule les projections des deux membres d’un couple : leurs revenus, leurs impôts, leurs budgets et leur valeur nette. Il trouve aussi, année par année, le fractionnement du revenu de pension entre les conjoints qui coûte le moins d’impôt, et il modélise ce qui se passe au décès du premier conjoint.
Avant de commencer
- Les deux personnes sont des clients, liés comme conjoints, et chacune a une date de naissance. Voir Conjoints et partenaires.
- La stratégie affichée a une Stratégie du conjoint.
La case Ménage apparaît à côté des types de graphique dès que ces deux conditions sont remplies.
Activer le mode ménage
- Sélectionnez l’un des conjoints et sa stratégie — ici, la stratégie de base de Graham Fraser, liée à celle de Linda.
- Cochez Ménage.
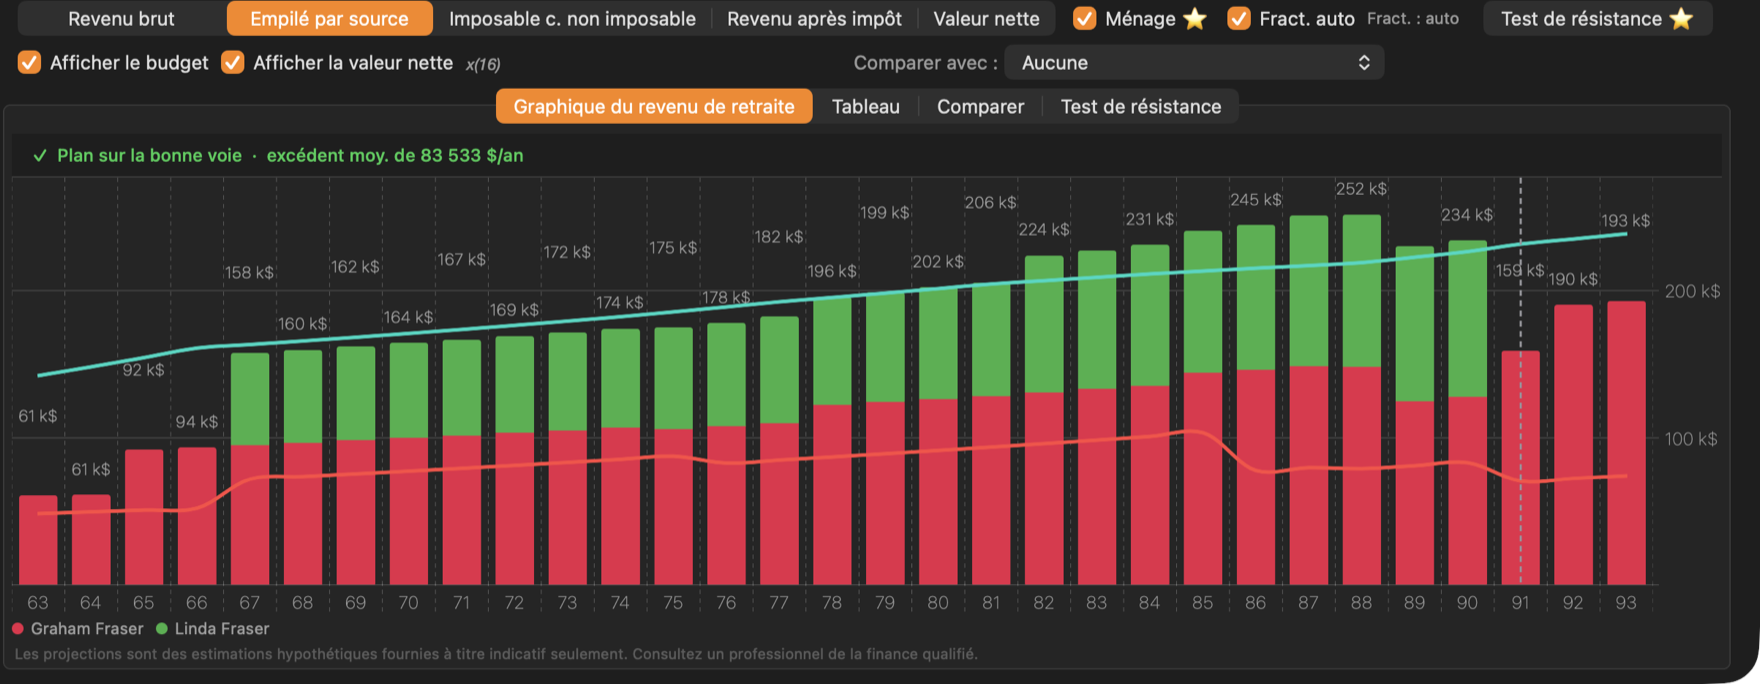
- 1Ménage. Réunit les deux conjoints.
- 2Fract. auto. Trouve chaque année le meilleur fractionnement du revenu de pension.
- L’axe des âges suit le conjoint sélectionné.
- Empilé par source montre une couleur par conjoint; les autres types de graphique montrent les totaux du couple.
- La ligne du budget ajoute le budget du second conjoint à partir de son propre âge de début.
- Une ligne pointillée marque la première année des prestations de survivant : l’année qui suit celle où le premier conjoint atteint son âge de planification. Linda atteint 88 ans quand Graham en a 90; la ligne est donc à 91 ans pour Graham.
- Le graphique va jusqu’à la fin du plan le plus long des deux. Si le client sélectionné est le premier à mourir, les années suivantes montrent le revenu du conjoint survivant.
- L’état du plan compare le revenu du couple aux deux budgets.
Fractionnement du revenu de pension
Un couple peut transférer jusqu’à la moitié du revenu de pension admissible — une rente d’employeur à tout âge, et les retraits du FERR dès 65 ans — vers la déclaration du conjoint qui a le revenu le plus bas. Avec Fract. auto coché, l’application essaie chaque année tous les fractionnements de 0 % à 50 % et garde celui qui donne l’impôt combiné le plus bas, récupération de la SV de chaque conjoint comprise.
Décochez Fract. auto pour fixer avec le curseur un seul fractionnement pour toutes les années.
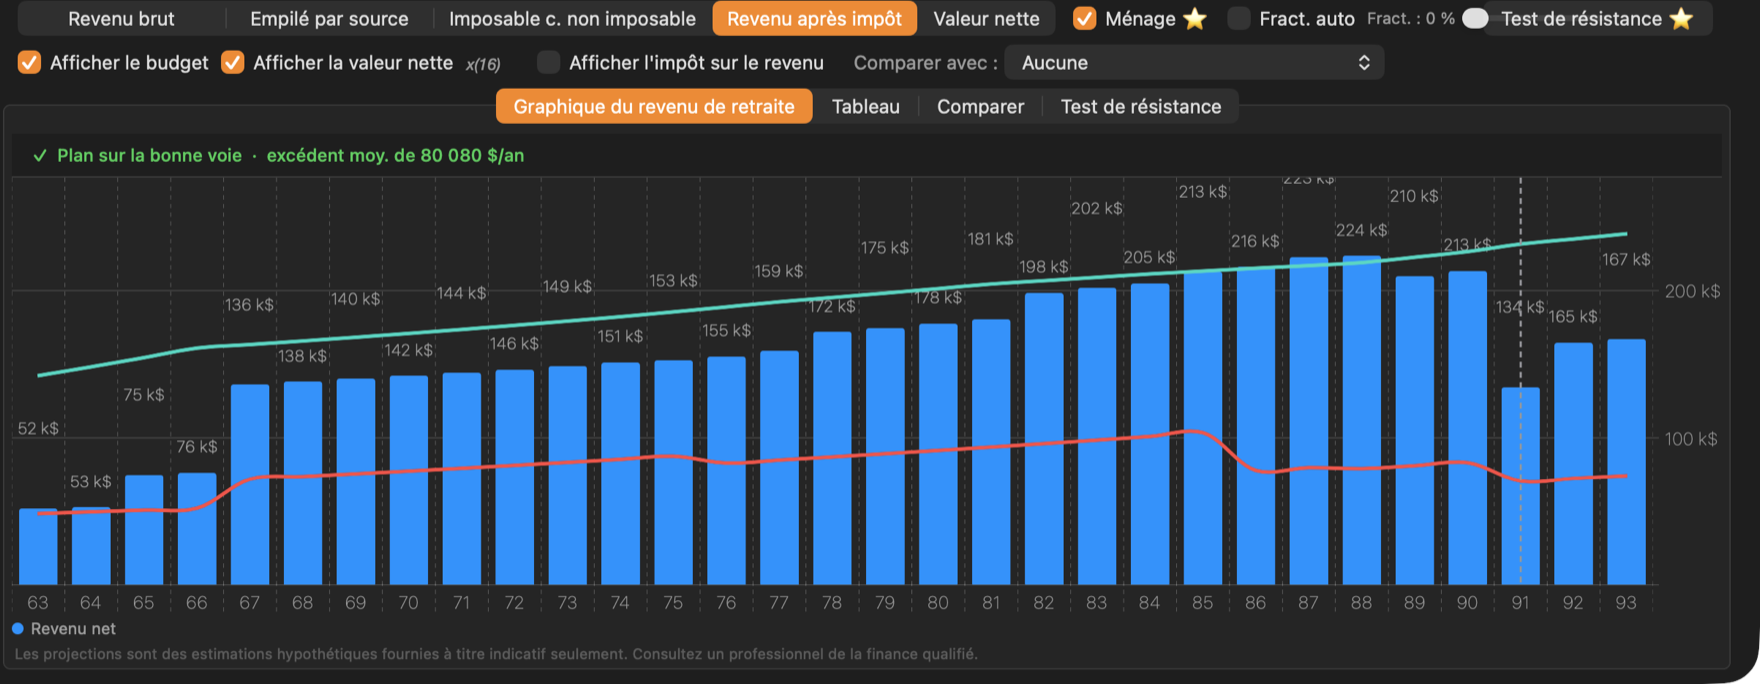
Convertir tôt une partie d’un REER en FERR rend plus de revenu admissible au fractionnement dès 65 ans. Voir Pourquoi convertir plus tôt?
Le tableau du ménage
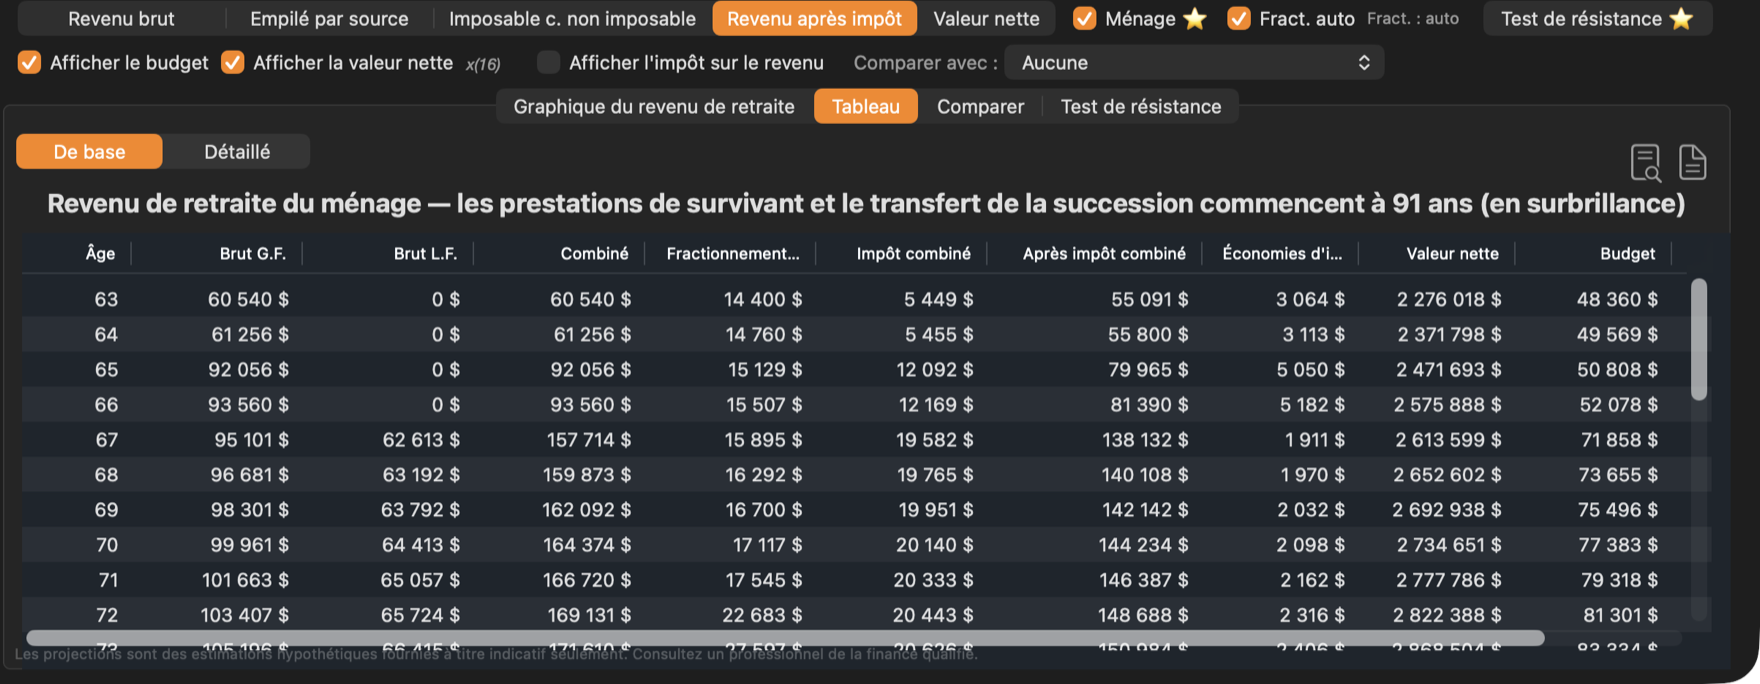
L’onglet Tableau montre les deux conjoints :
| Colonne | Signification |
|---|---|
| Brut G.F., Brut L.F. | Le revenu brut de chaque conjoint (indiqué par ses initiales). |
| Combiné | Les deux revenus additionnés. |
| Fractionnement de pension | Le revenu de pension transféré à la déclaration de l’autre conjoint. |
| Impôt combiné | L’impôt des deux conjoints, après le fractionnement. |
| Après impôt combiné | Ce que le ménage peut dépenser. |
| Économies d’impôt | L’impôt économisé grâce au fractionnement. |
| Valeur nette | La valeur nette combinée du couple. |
| Budget, Éc. budg. | Le budget combiné et l’excédent ou le manque. |
La ligne de l’année où commencent les prestations de survivant est en surbrillance.
Succession et survie
Au décès d’un conjoint, ce qu’il possède passe à l’autre — mais la façon dépend du compte et des choix faits dans un testament. Le bouton Succession… de la barre de réglages règle ce point pour le client sélectionné : ce qu’il advient de ses biens s’il meurt le premier.
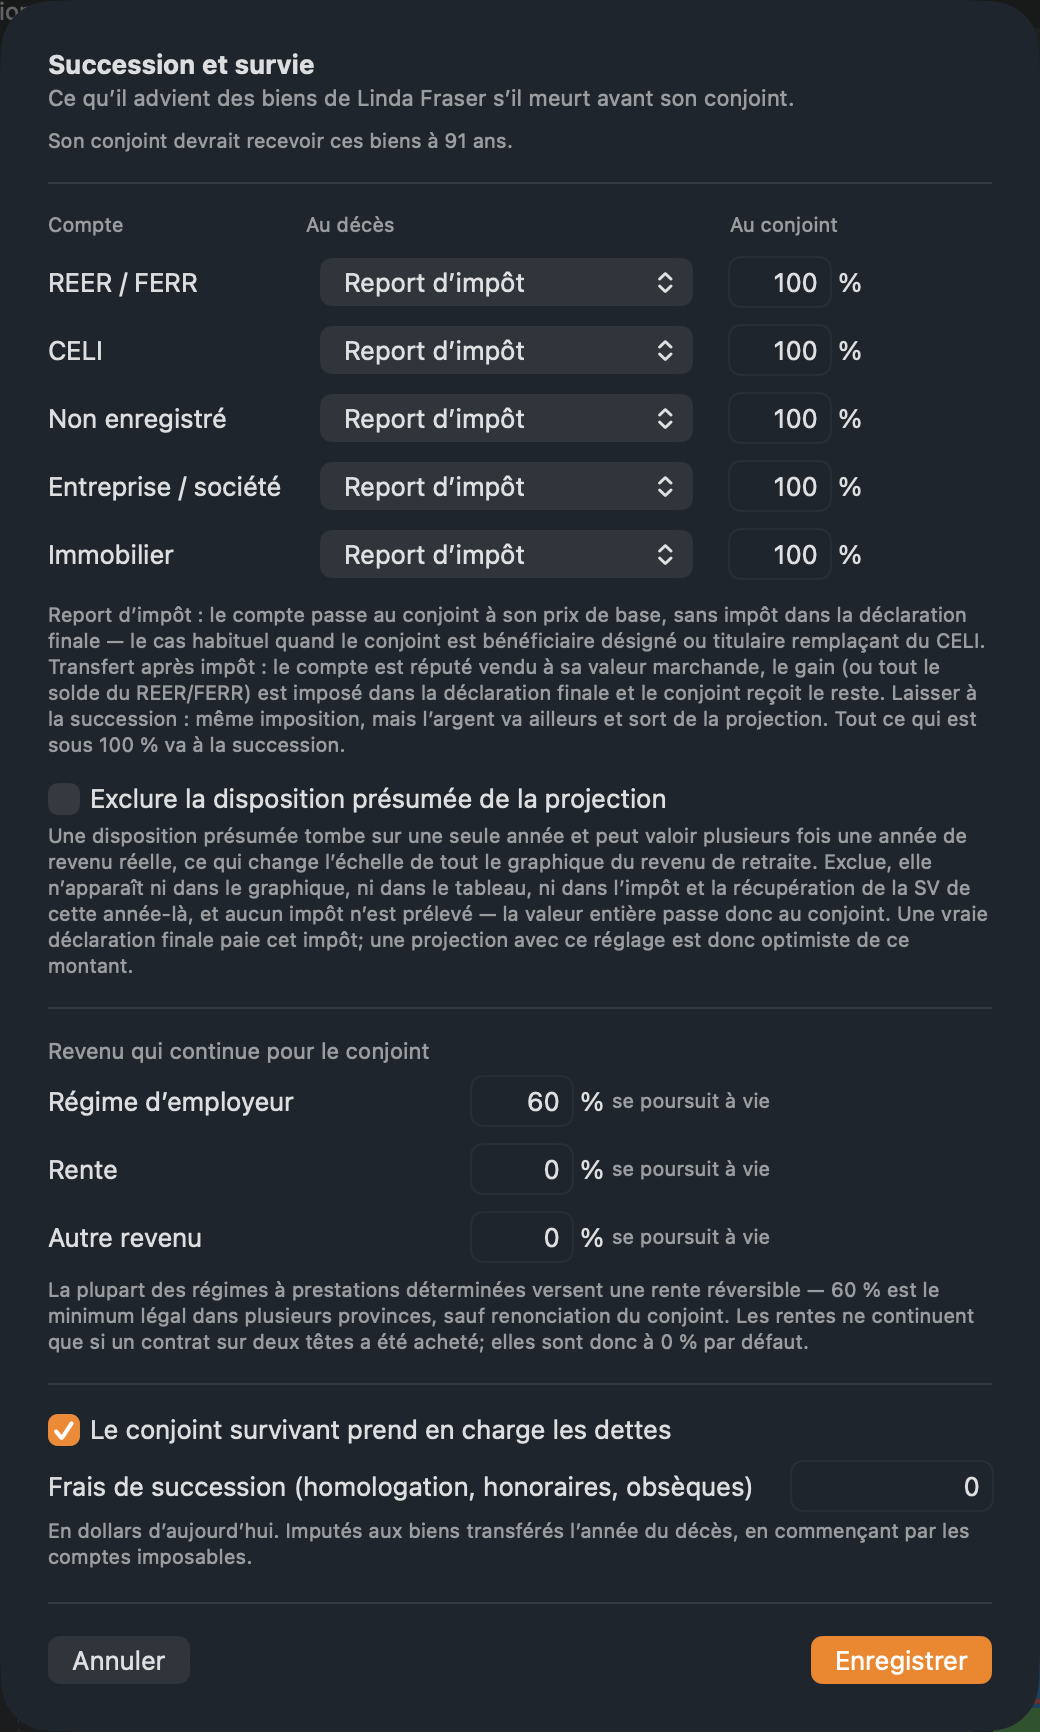
- Au décès, pour chacun des éléments REER / FERR, CELI, Non enregistré, Entreprise / société et Immobilier :
- Report d’impôt — passe au conjoint sans impôt pour l’instant. C’est le choix par défaut, et le cas habituel quand le conjoint est le bénéficiaire.
- Transfert après impôt — imposé dans la déclaration finale; le conjoint reçoit le reste.
- Laisser à la succession — imposé de la même façon, mais va à d’autres héritiers et sort de la projection.
- Exclure la disposition présumée de la projection — l’impôt dû au décès peut former un seul montant très élevé sur une seule année; cochez cette case pour le garder hors des graphiques.
- Revenu qui continue pour le conjoint — la part du Régime d’employeur (60 % par défaut), de la Rente et de l’Autre revenu que le survivant conserve à vie.
- Le conjoint survivant prend en charge les dettes et Frais de succession (homologation, honoraires, obsèques), en dollars d’aujourd’hui.
Cliquez sur Enregistrer. La projection du ménage est recalculée : le survivant reçoit les biens l’année qui suit le premier décès, en plus de la prestation de survivant du RPC et du SRG au taux pour personne seule.
Le premier conjoint à mourir est celui dont l’âge de planification (Âge prévu) arrive en premier dans le calendrier. Si le client sélectionné devrait survivre à son conjoint, la fenêtre l’indique : faites alors les choix de succession dans la stratégie du conjoint.