 Guide de Retirement Planner
Régime de pensions du Canada (RPC)
L’onglet RPC estime la pension de retraite du Régime de pensions du Canada — ou du Régime de rentes du Québec pour les clients du Québec — et montre ce qui change si elle commence plus tôt ou plus tard. Vous pouvez comparer deux âges de début côte à côte, avec l’âge à partir duquel il devient payant d’attendre.
Comment la pension est estimée
L’estimation provient de l’onglet RPC du profil du client, qui offre deux façons de faire :
- Supposer la cotisation max. depuis l'âge de début — la façon rapide. Entrez l’Âge de début des cotisations; l’application suppose des gains au maximum annuel à partir de cet âge jusqu’à l’arrêt des cotisations.
- Relevé détaillé des cotisations — la façon précise. Entrez les cotisations de chaque année d’après votre relevé de Service Canada : Année, Montant (cotisations au RPC) et Bonifié (RPC2) (deuxièmes cotisations supplémentaires, depuis 2024). L’application les additionne dans Total, ainsi qu’en dollars d’aujourd’hui.
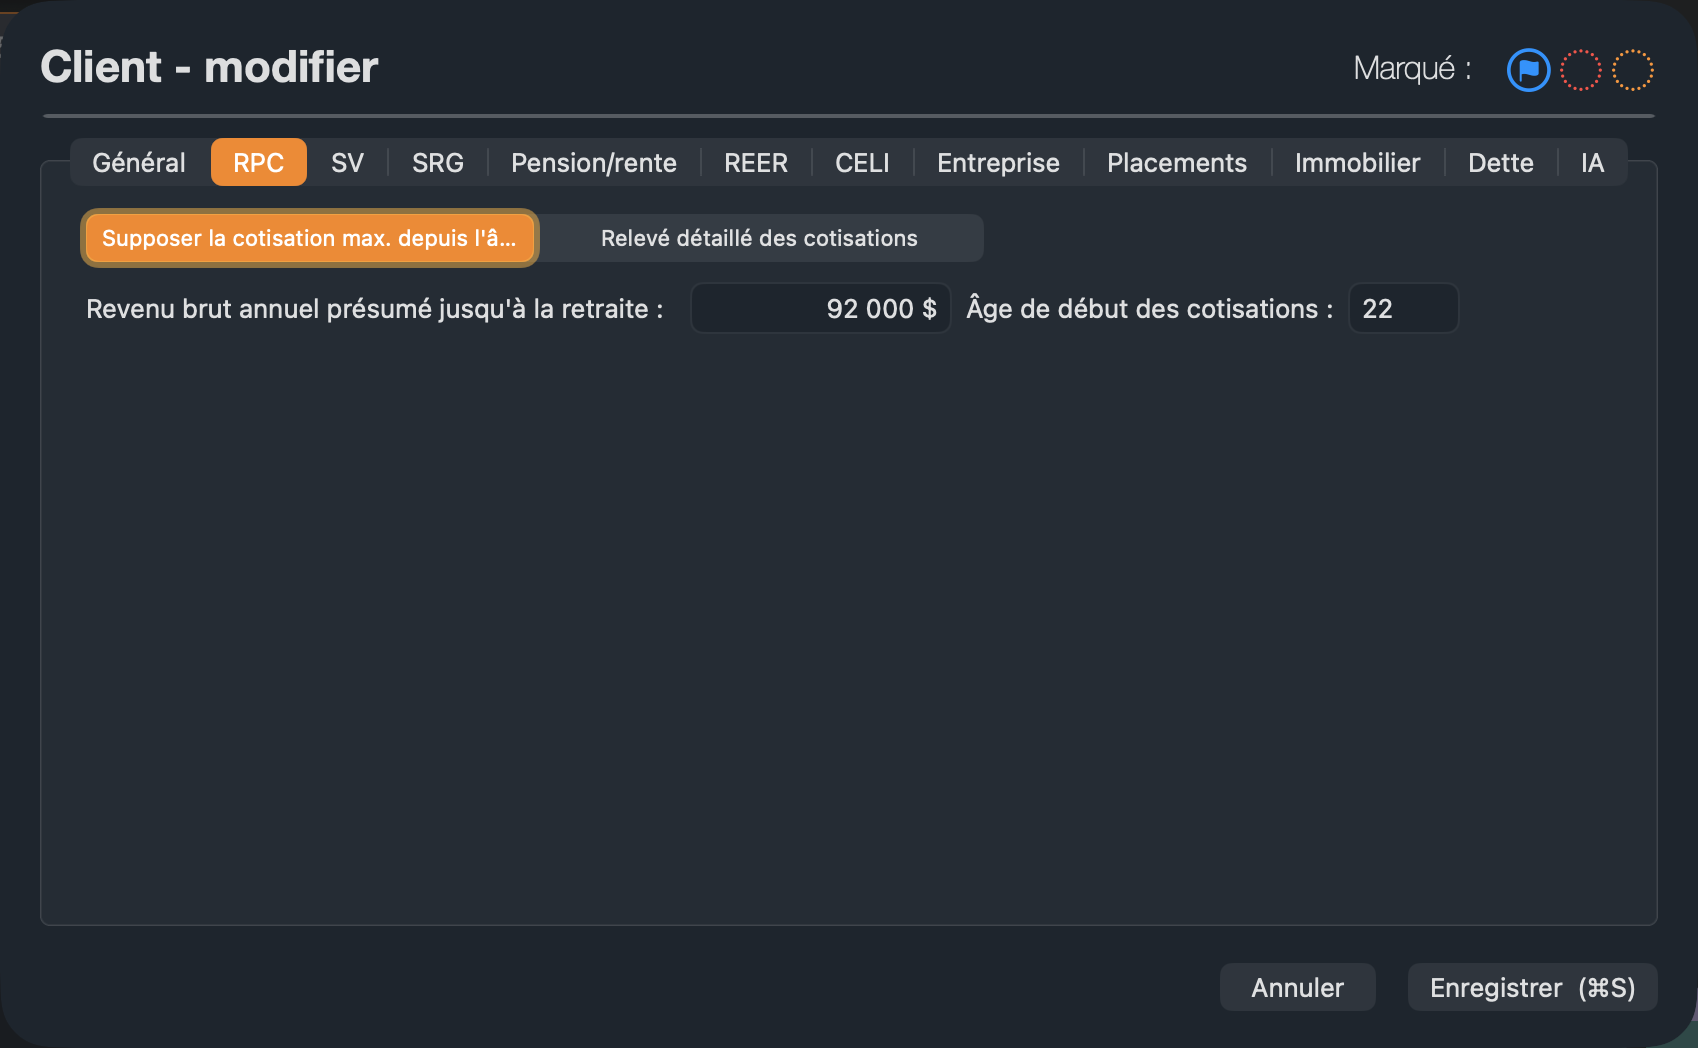
Revenu brut annuel présumé jusqu'à la retraite sert à estimer les cotisations encore à venir dans le relevé détaillé, ainsi que le plafond de cotisation au REER.
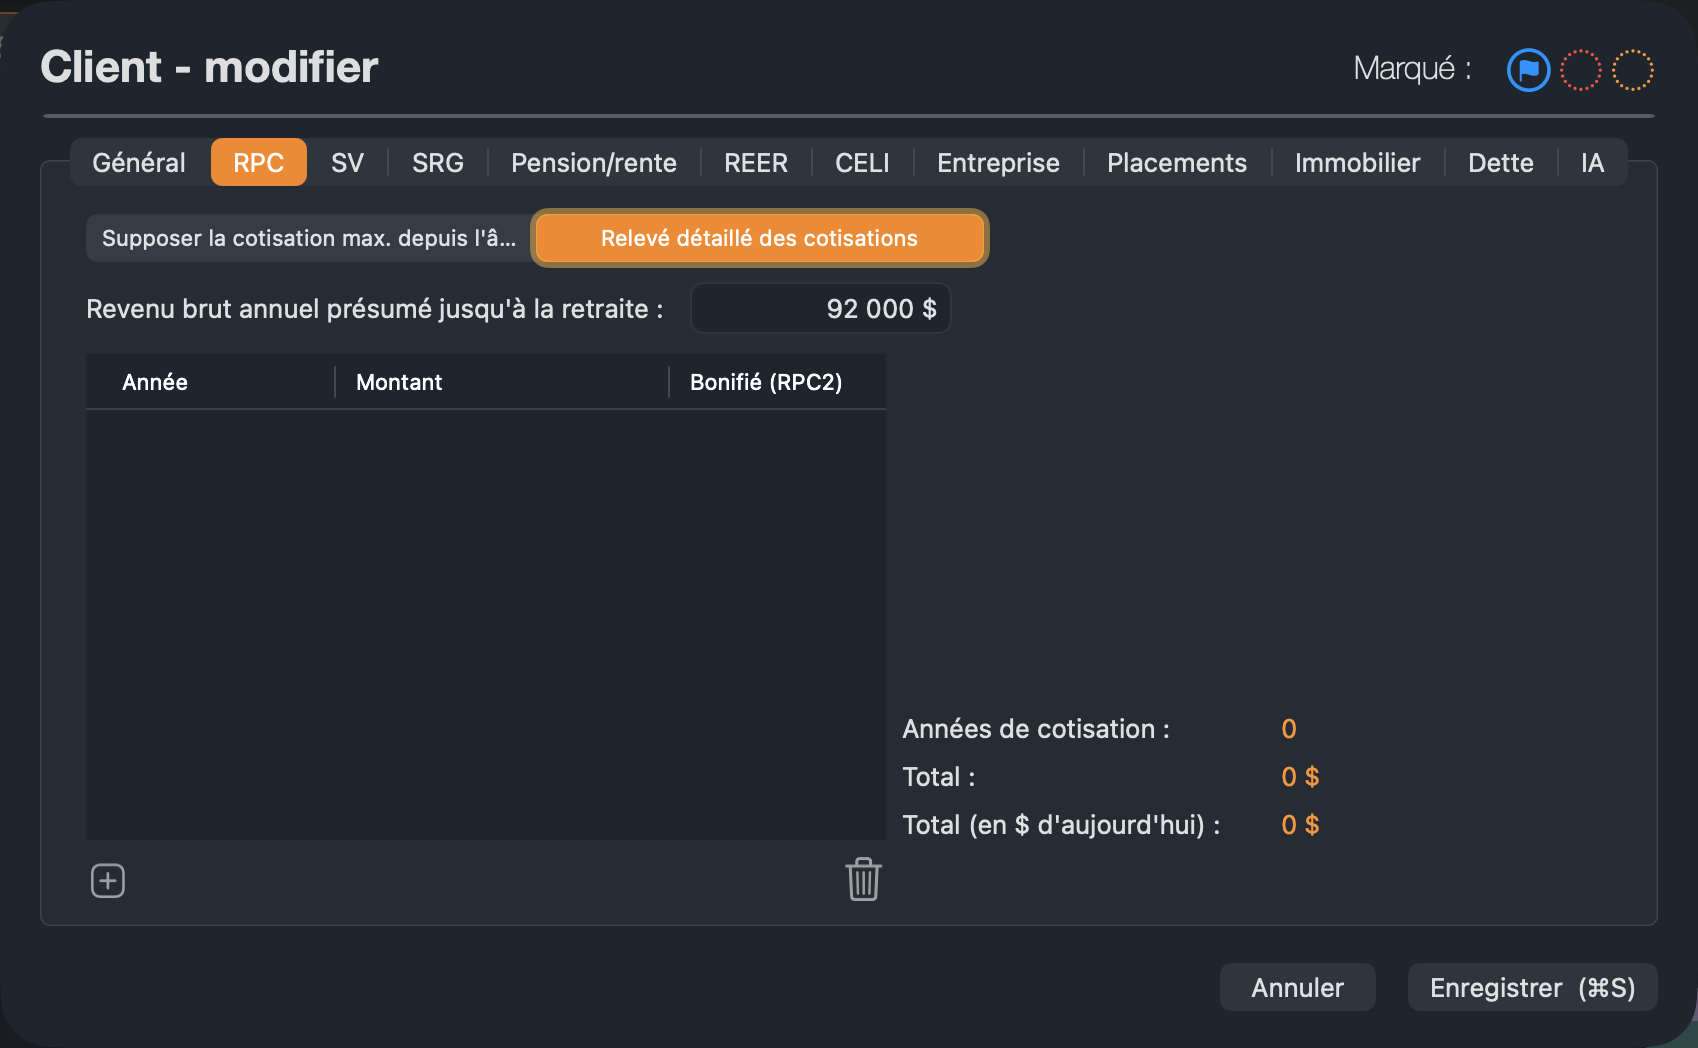
L’estimation tient compte de la bonification du RPC commencée en 2019 et du deuxième plafond des gains instauré en 2024. La province Quebec fait passer le client aux règles et aux libellés du RRQ.
L’onglet RPC
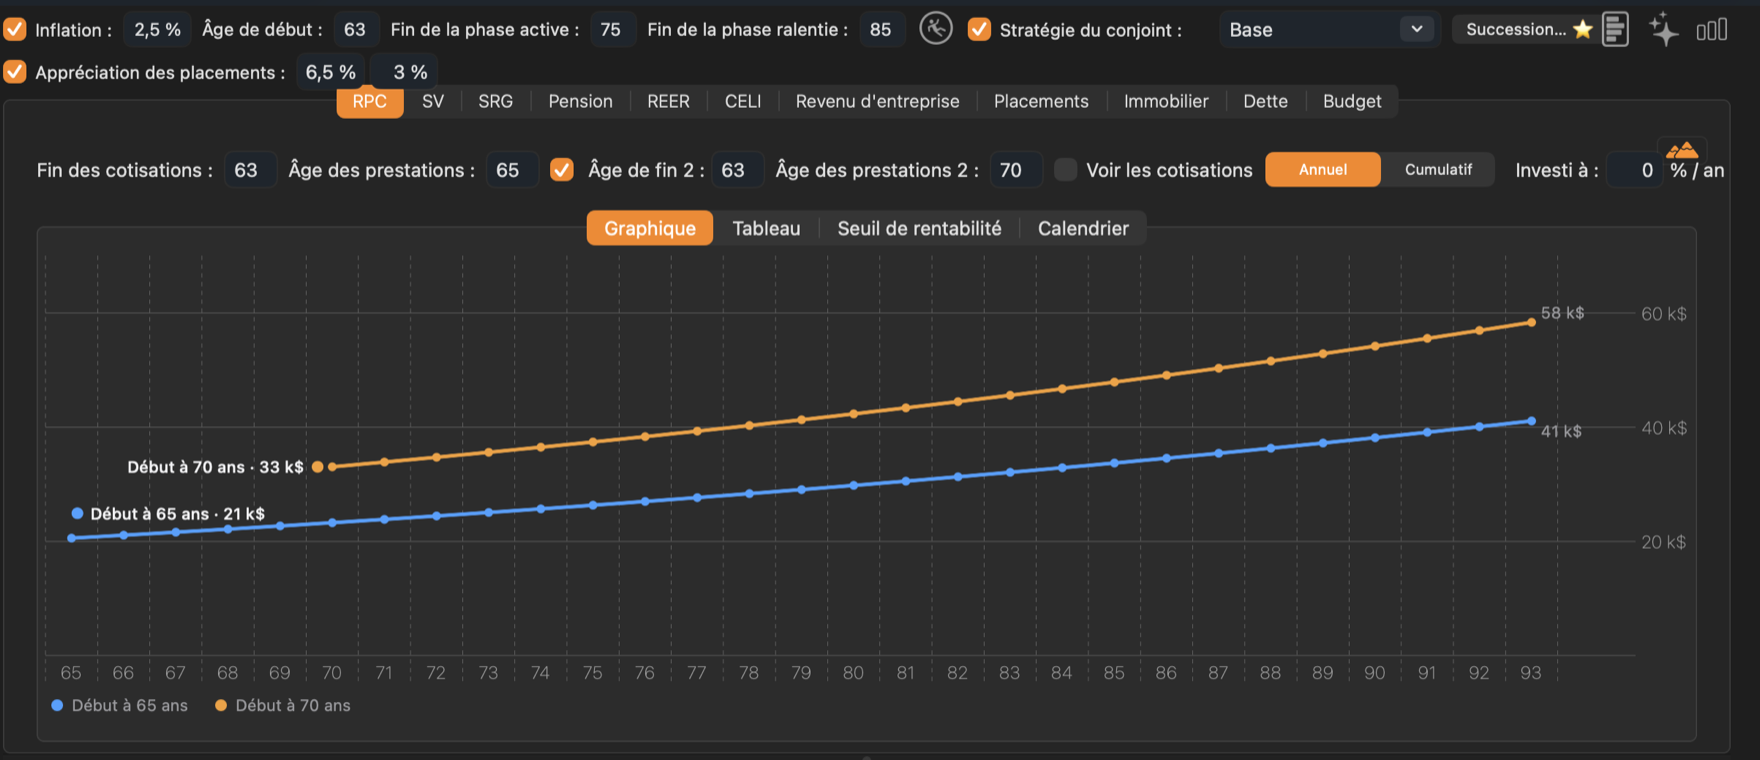
- 1Fin des cotisations. L’âge où les cotisations cessent — habituellement l’âge où le travail cesse.
- 2Âge des prestations. L’âge où la pension commence, de 60 à 70 ans (RRQ : jusqu’à 72 ans).
- 3Deuxième option. Cochez la case pour comparer une deuxième paire d’âges, Âge de fin 2 et Âge des prestations 2.
- 4Voir les cotisations, et Annuel / Cumulatif. Ajoutez les cotisations passées et futures au graphique (relevé détaillé seulement), ou affichez des totaux cumulés plutôt que des montants annuels.
- 5Investi à. Un rendement obtenu sur les versements reçus plus tôt, utilisé par la comparaison du seuil de rentabilité.
La pension diminue de 0,6 % pour chaque mois où elle commence avant 65 ans (36 % de moins à 60 ans) et augmente de 0,7 % pour chaque mois après 65 ans (42 % de plus à 70 ans). Les règles du RRQ diffèrent : la rente peut commencer jusqu’à 72 ans. Le graphique montre chaque option en dollars de chaque année. Placez le pointeur sur un âge pour voir les deux montants et l’écart.
Le bouton en haut à droite de chaque graphique bascule entre des barres, une ligne et une aire ombrée.
Tableau
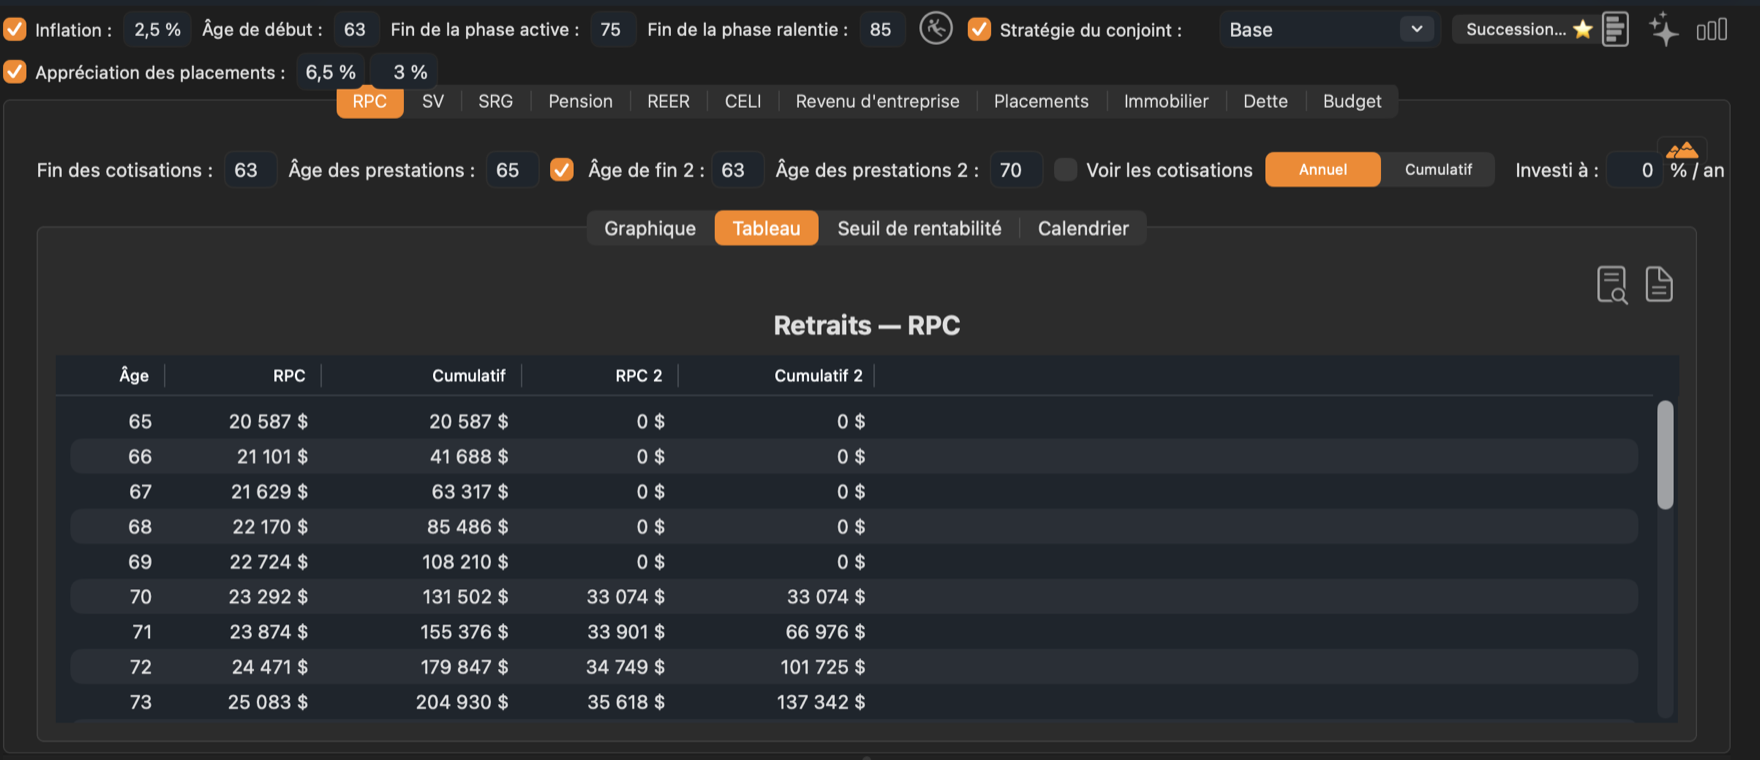
L’onglet Tableau présente chaque âge avec RPC et Cumulatif, ainsi que RPC 2 et Cumulatif 2 pour la deuxième option. Les deux boutons en haut à droite affichent un aperçu du tableau en PDF ou l’exportent dans un fichier.
Seuil de rentabilité : vaut-il la peine d’attendre?
Commencer plus tard rapporte davantage chaque année, mais pendant moins d’années. L’onglet Seuil de rentabilité cumule les deux options et trouve l’âge à partir duquel le début tardif garde l’avantage.
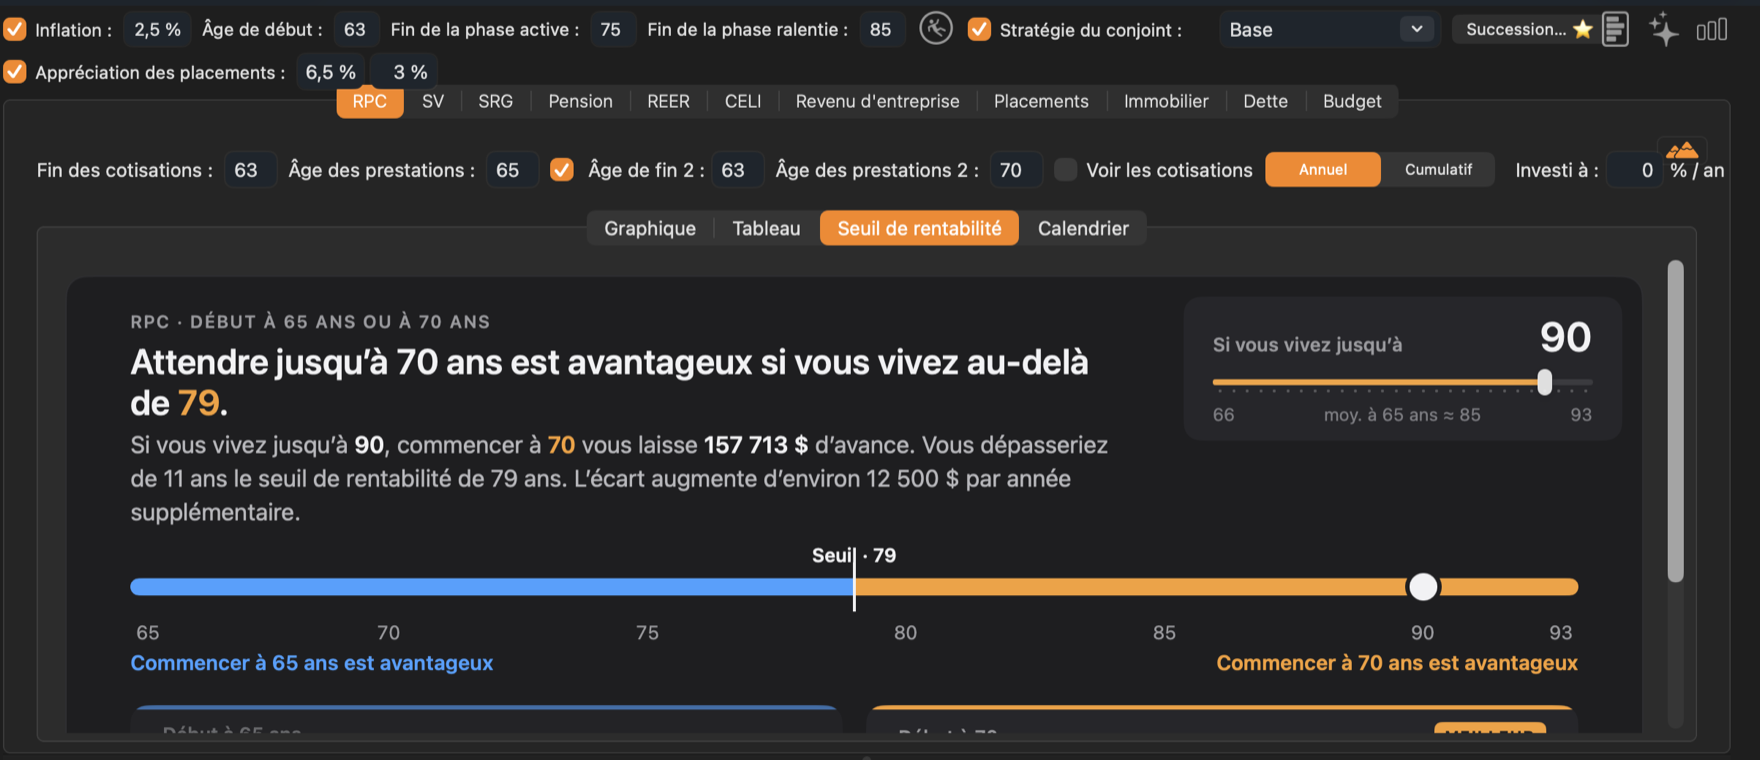
- Le titre donne l’âge du seuil de rentabilité, ou indique qu’une option est en avance à tous les âges.
- Si vous vivez jusqu’à — faites glisser le curseur jusqu’à une durée de vie. La phrase et les deux cartes indiquent l’avance de chaque option à cet âge. À 90 ans, commencer à 70 ans donne à Graham une avance de 157 713 $.
- Les cartes montrent la première année complète de chaque option — 20 587 $ à 65 ans contre 33 074 $ à 70 ans — et signalent la meilleure.
- Investi à — la valeur par défaut de 0 % suppose que les premiers versements sont dépensés. Entrez un rendement pour supposer plutôt qu’ils sont investis; cela repousse l’âge du seuil de rentabilité.
Si l’onglet est vide, cochez la deuxième option et donnez-lui un autre âge de début, ou cliquez sur Activer la deuxième option.
L’âge « Si vous vivez jusqu’à » et le taux « Investi à » sont communs avec l’onglet SV : les deux comparaisons reposent donc sur les mêmes hypothèses.
Calendrier : quand arrêter et quand commencer
L’onglet Calendrier présente toutes les combinaisons d’un coup. Chaque ligne correspond à un âge d’arrêt des cotisations; chaque colonne, à un âge de début de la pension, avec son année civile. La cellule encadrée correspond au plan actuel.
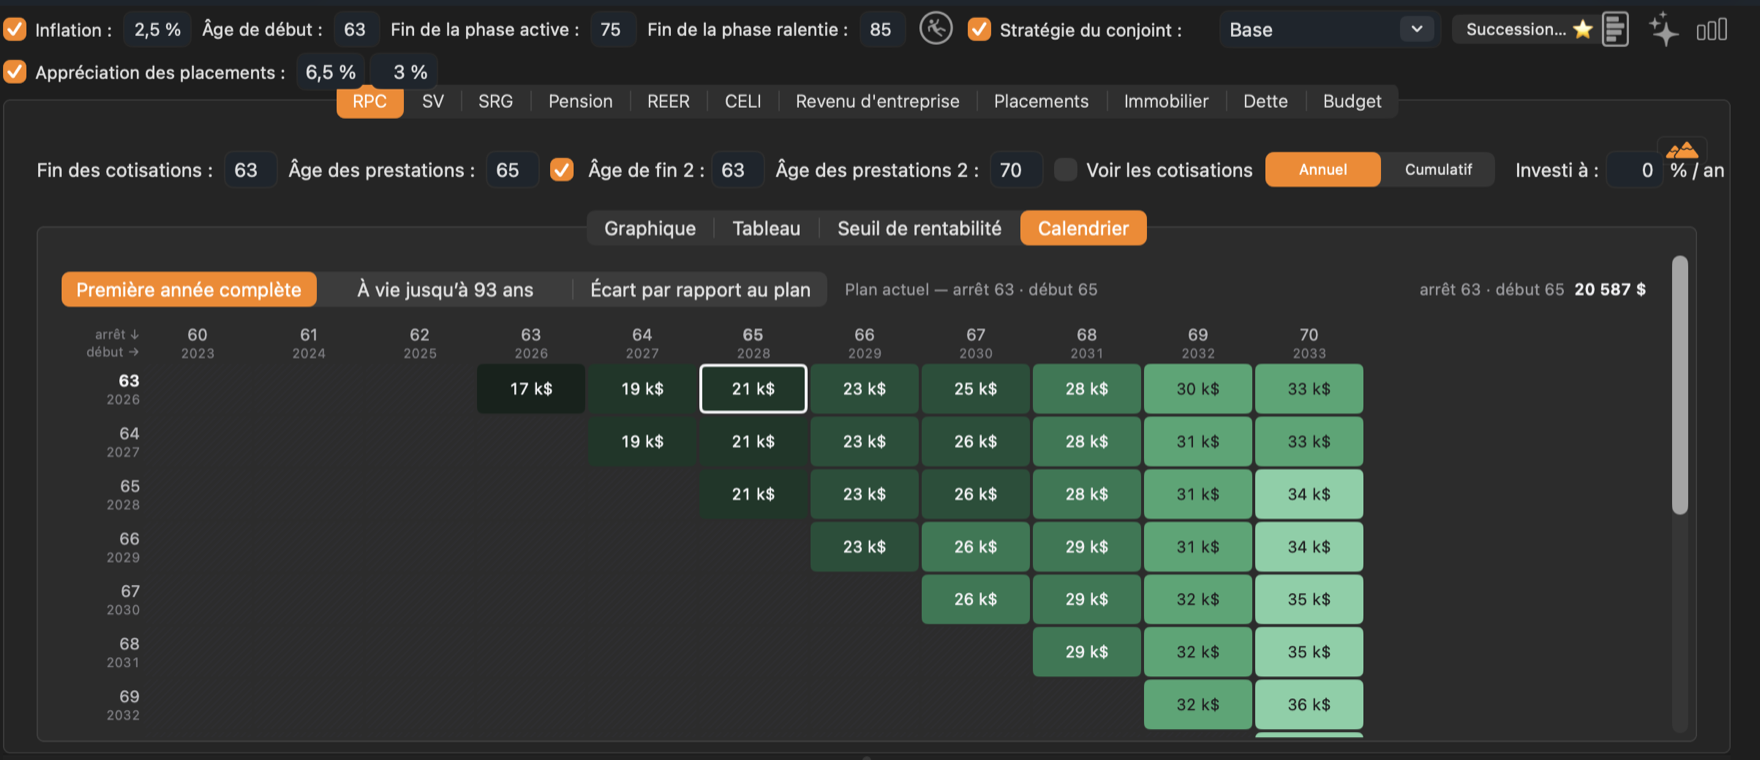
- Première année complète affiche la pension de la première année pour chaque cellule.
- À vie jusqu’à affiche le total versé jusqu’à l’âge de planification du client.
- Écart par rapport au plan compare la pension de la première année de chaque cellule à celle du plan actuel : en vert si elle est plus élevée, en orange si elle est plus basse.
Les cellules hachurées — arrêter de cotiser après le début de la pension — sont impossibles. Placez le pointeur sur une ligne pour la voir sous forme de graphique linéaire sous la grille.
Prestation de survivant
Lorsqu’un client a une stratégie de conjoint liée et que le conjoint atteint son âge de planification en premier, le survivant reçoit aussi une prestation de survivant égale à 60 % du RPC du conjoint. La pension de retraite du survivant et sa prestation de survivant, combinées, ne peuvent dépasser la pension de retraite maximale à 65 ans. Consultez Conjoints et partenaires.